DIRECTIONS FOR DEVELOPMENT OF THE CONCEPT OF FINANCIAL STABILITY OF ENTERPRISES IN CONDITIONS OF ECONOMIC INSTABILITY
Введение
Экономическая нестабильность – это состояние экономической системы, сопровождающееся резкими изменениями сложившихся условий развития. В экономических теориях кейнсианство и тд. условиями экономической нестабильности выделяют спад производства, высокую инфляцию, безработицу, рост ключевой ставки ЦФ, волатильность курса национальной валюты. В данных условиях предприятие сталкивается с вызовами, ведущими к финансовой несостоятельности в виду ограниченности финансовых ресурсов. Финансовая устойчивость выступает состоянием обратным банкротству предприятия, характеризуется возможностью ведения непрерывного производства и реализации продукции, осуществлением текущих обязательств, ведением деятельности преимущественно за счет собственных источников финансирования. В условиях экономической нестабильности вопросы обеспечения финансовой устойчивости предприятий являются актуальными в связи с тем, что массовое банкротство вызывает экономические и социальные проблемы на уровне государства. Поиск решений в части обеспечения финансовой устойчивости предприятий в условиях внешних кризисов с начало текущего столетия расширил содержание данной экономической категории. Определились предпосылки наличия финансовой устойчивости, формулировались цели ее обеспечения, выделялись финансовые и экономические критерии финансовой устойчивости предприятий, разработаны методические подходы к диагностике финансовой устойчивости. Исследование позволило обобщить накопленный опыт развитие концепции финансовой устойчивости предприятий и структурировать содержание финансовой устойчивости, как условия и результат развития предприятия, индикатор стабильности и возможность противостоять рискам, вызванным факторами внешних условий функционирования.
Цель исследования – раскрыть содержание статической и динамической финансовой устойчивости предприятий, представить содержание компенсированной и адаптивной финансовой устойчивости как состояний, последовательная смена которых обеспечивает достижение динамической финансовой устойчивости в условиях экономической нестабильности.
Материалы и методы исследования
Материалами данного исследования послужили труды отечественных ученых-экономистов, посвященных проблемам наличия финансовой устойчивостью коммерческих предприятий в условиях экономической нестабильности. В качестве методов исследования были использованы общенаучные методы анализа и синтеза, обобщения и индукции.
Результаты исследования и их обсуждение
Феномен устойчивости рассматривается в диалектике в контексте закона единства и борьбы противоположностей. В этом случае устойчивости противопоставляется изменчивость. Под воздействием изменений на объект или бытие проявляется устойчивость, как ответ на изменение. Без изменчивости устойчивость не проявляется. При рассмотрении диалектических единиц для формирования представления об устойчивости, следует обратить внимание на такие противоположности, как стабильность и развитие. Стабильность подвержена изменениям, наличие стабильности свидетельствует об устойчивости, при этом без стабильности нет развития. Развитие возможно на основе стабильности. Стабильность подлежит изменчивости и определяется наличием устойчивости, которая задает развитие. Согласно теории эволюционного развития, последнее формирует новый качественный уровень стабильности под воздействием изменчивости.
Семантика исследуемых понятий от части отождествляет стабильность и устойчивость, при этом определено различие устойчивости и стабильности – это временной интервал проявления. Стабильность связывают с постоянством, устойчивость же характеризует стабильность в определенный момент времени.
На основе вышесказанного, можно определить содержание устойчивости:
1. Способность противостоять изменениям;
2. Характеристика наличия стабильности;
3. Условие и результат развития.
В теории систем рассматривается динамическая устойчивость, как способность сохранять стабильность и обеспечивать развитие в условиях неопределенности. При этом достижение динамической устойчивости в периоды изменений обеспечивается последовательной сменой следующих состояний: компенсируемой, адаптивной и точечной устойчивости. Адаптивная устойчивости проявляется как способность противостоять изменениям и иметь возможность трансформации структуры элементов системы. Компенсируемая устойчивость проявляется при возможности ее поддержания извне.
Определяя финансовую устойчивость, как часть анализа финансового состояния предприятия, выделяют ее статическое и динамическое проявление.
Аналитический инструментарий диагностики финансовой устойчивости идентифицирует ее статическую составляющую: финансовую независимость от заемных источников финансирования и формирования запасов за счет устойчивых пассивов. Финансовую независимость, как индикатор финансовой устойчивости, принято называть балансовой финансовой устойчивостью, а результат диагностики на основе модели А. Д. Шеремета, определяющей достаточность источников финансирования запасов и затрат, называют производственной финансовой устойчивостью [1]. Результатом применения трехфакторной модели диагностики финансовой устойчивости является интерпретация четырех состояний: абсолютная финансовая устойчивость, нормальная финансовая устойчивость, нестабильное финансовое состояние, кризис. При этом финансовая устойчивость интерпретируется как возможность осуществления текущей деятельности за счет собственных источников финансирования. Данный аналитический инструментарий призван идентифицировать состояние в конкретный момент времени, выполняется на основе данных финансовой отчетности, то есть определяет статическую финансовую устойчивость.
Содержание концепций статической и динамической финансовой устойчивости предприятий представлена на рисунке 1.
Накопленный опыт исследования содержания финансовой устойчивости позволяет выделить ее статическую и динамическую концепцию.
Статическая финансовая устойчивость является условием развития, определяется в текущий момент времени, является результатом проявления рисков.
В рамках статической финансовой устойчивости выделена аналитическая концепция, представляющая собой определение производственной финансовой устойчивости, как достаточности собственных источников финансирования запасов и балансовой финансовой устойчивости, определяемой на основе оценки соотношения собственного и заемного капитала. При этом аналитическая концепция раскрывает содержание статической финансовой устойчивости, как содержание финансового равновесия предприятия, определяемого выполнением ряда балансовых соотношений.
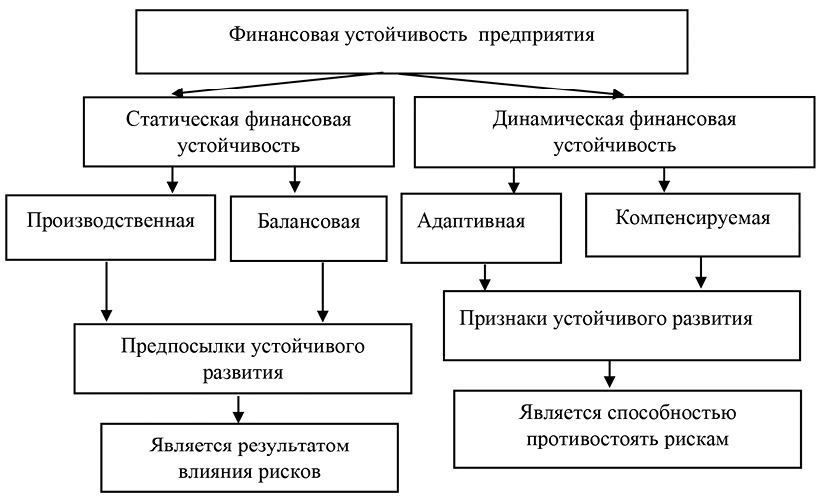
Рис. 1. Содержание концепций статической и динамической финансовой устойчивости предприятий
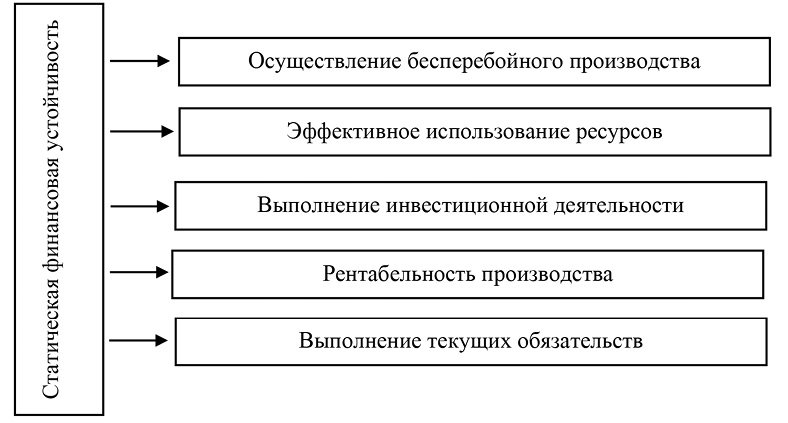
Рис. 2. Признаки наличия статической финансовой устойчивости предприятий
Различием является лишь то, что статическая финансовая устойчивость – это характеристика состояния в конкретный момент времени, а финансовая стабильность характеризуется наличием устойчивости в продолжительный временной интервал. Ряд авторов: М. С. Абрютина, А. В. Грачев, В. В. Ковалёв определяют наличие финансовой устойчивости, отождествляя ее со стабильностью предприятия, на основе соотношения позиций бухгалтерской финансовой отчетности [2,3]. Финансовая стабильность характеризуется признаками, определяемыми на основе соотношения позиций финансовой отчетности: соотношение собственного и заемного капитала, соотношение активов и пассивов, групп мобильных активов, доходов и расходов, дебиторской и кредиторской задолженности.
Содержание статической финансовой устойчивости коммерческих предприятий представлено на рисунке 2.
В актуальных нормативных актах, содержащих указания расчета финансовой устойчивости коммерческих предприятий, расширен аналитический инструментарий ее диагностики, отдельным блоком выделены показатели рентабельности. Так в Приказе Министерства регионального развития РФ от 17 апреля 2010 г. N173 «Об утверждении Методики оценки относительной и абсолютной финансовой устойчивости коммерческой организации, желающей участвовать в реализации проектов, имеющих общегосударственное, региональное и межрегиональное значение, с использованием бюджетных ассигнований Инвестиционного фонда Российской Федерации» выделены: – показатели, характеризующие способность коммерческой организации отвечать по своим долгосрочным обязательствам и показатели эффективности деятельности коммерческой организации (п.8.2).
Далее раскроем признаки статической финансовой устойчивости.
В работах О. В. Ефимовой, М. В. Мельник, В. И. Елагина определено, что финансовая устойчивость обеспечивает бесперебойное производство продукции за счет эффективного управления ресурсами [4,5].
Особого внимания заслуживает текущая платежеспособность предприятия, как признак статической финансовой устойчивости. В исследованиях ряда авторов: Ф. Е. Караевой, Е. С. Федорова, К. И. Сафиуллина, Ж. И. Герзелиевой платежеспособность является ключевым признаком финансовой устойчивости [6,7].
Концепция статической финансовой устойчивости долгий период времени раскрывала ее суть, как состояние, при котором обеспечивается непрерывное производство и реализация продукции, то есть осуществляется генерация денежного потока от основной деятельности. Формулировались признаки предприятия, имеющего финансовую устойчивость, определялись целевые установки обеспечения финансовой устойчивости, выполнялась диагностика наличия финансовой устойчивости через достаточность источников финансирования для формирования запасов текущей деятельности.
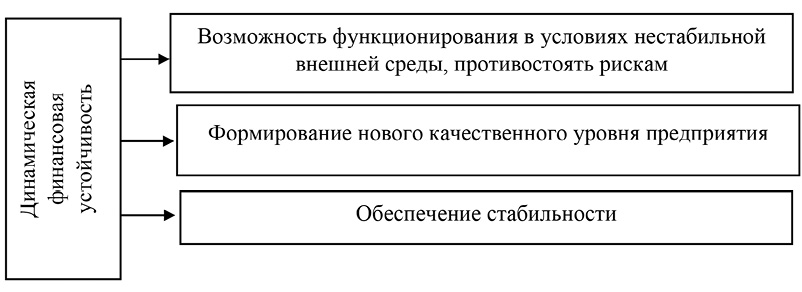
Рис. 3. Целевые установки обеспечения динамической финансовой устойчивости предприятий
Инвестиционная деятельность не рассматривалась, как отдельное направление предприятия, имеющего финансовую устойчивость. Предполагалось, что инвестиционная деятельность предприятия, имеющего финансовую устойчивость, будет осуществляться за счет собственных источников финансирования, сгенерированных ростом чистой прибыли и амортизационными отчислениями.
Исследования последних лет акцентировали взаимосвязь финансовой устойчивости и выполнения инвестиционной деятельности.
Существует точка зрения о том, что предприятие нельзя считать финансово устойчивым, если оно не ведет инвестиционную деятельность [4].
Инвестиционная деятельность является признаком наличия финансовой устойчивости предприятий, то есть обеспечивается достаточность собственных финансовых ресурсов для осуществления инвестиционной деятельности.
Исследования динамической финансовой устойчивости связано с неопределенностью, допустимым риском, финансовой стабильностью, конкурентоспособностью, кредитоспособностью, платежеспособностью, ростом собственного капитала.
Целевые установки обеспечения динамической финансовой устойчивости коммерческих предприятий представлено на рисунке 3.
Финансовая устойчивость, как основа развития коммерческих предприятий представлена в исследованиях ряда авторов Г. В. Савицкой В. В. Ковалёва, В. И. Елагина [8,3,5].
Авторы выделяют неопределенность, как объективную составляющую развития в кризисных условиях. Финансовая устойчивость проявляется в период изменений, что указано в работах О. Г. Коваленко, А. А. Куриловой, Н. М. Тюкавкина, В. С. Василенко [9,10].
Финансовая устойчивость обеспечивает возможность функционирования в условиях нестабильной внешней среды, что представлено в исследовании И.В. Барановой, М.А. Власенко [11].
Неопределенность сопровождается проявлением рисков, а осуществление развития при минимизации проявления рисков, будет характеризовать наличие финансовой устойчивости, что находит отражении в исследованиях Г. В. Савицкой, Р. Д. Кабша, И. В. Барановой, М. А. Власенко [8,12,11].
Г. В. Савицкая вводит понятие допустимого риска в основе обеспечения финансовой устойчивости предприятий в процессе развития. Допустимым считается риск, который остается при применении всех возможных инструментов его минимизации [8].
Р. Д. Кабш, И. В. Баранова, М. А. Власенко также поясняют, что для обеспечения финансовой устойчивости необходима минимизация рисков [12,11].
В. И. Елагин и соавторы выделяют в качестве критерия устойчивого развития конкурентоспособность [5].
Долгосрочная платежеспособность, как признак финансовой устойчивости представлена в работах Р. Д. Кабша, Н. М. Тюкавкина, В. С. Василенко [12,10].
Предприятие имеет ряд подсистем, связанных с производственной, инвестиционной и финансовой деятельностью. Финансовая устойчивость выступает базисом текущей и инвестиционной деятельности. Финансовые ресурсы являются основой устойчивого развития, от их наличия, распределения и использования зависят текущая деятельность и выполнение стратегических задач.
Таблица 1
Характеристика этапов достижения динамической финансовой устойчивости предприятий в условиях экономической нестабильности
|
Признак |
Компенсированная устойчивость |
Адаптивная устойчивость |
|
Обоснование |
Использование механизмов финансирования извне |
Адаптация финансовых ресурсов к новым условиям |
|
Элементы |
Государственная поддержка: создание государственно-частного партнерства, лизинг отечественного оборудования, льготное кредитование |
Инвестиции в основной капитал за счет собственных и заемных источников без их отвлечения из основного производства |
|
Содержание |
Применение государственной поддержки |
Изменение структуры капитала и направлений его распределения |
|
Целевая установка |
Временная поддержка возможности осуществления и продолжения деятельности, позволяющая компенсировать недостаток источников финансирования |
Адаптация к возникшим условиям, проявляющаяся в возможности продолжения деятельности без применения механизмов компенсации |
Динамическая финансовая устойчивость в условиях экономической нестабильности обеспечивается последовательной сменой состояний финансовых ресурсов предприятия: выделена компенсированная и адаптивная финансовая устойчивость. В таблице 1 представлено авторское понимание этапов достижения динамической финансовой устойчивости в условиях экономической нестабильности.
Компенсированная устойчивость достигается возможностью использования финансовой поддержки государства в направлениях вектора развития национальной экономики: обеспечивается приток инвестиций в основной капитал, предлагаются льготные условия для использования отечественных цифровых решений, выполняется грантовая поддержка разработки инноваций.
Адаптивная финансовая устойчивость достигается при формировании компенсированной финансовой устойчивости, когда предприятие временно ликвидировало недостаток источников финансирования, применяя механизмы государственного регулирования, и способно трансформировать структуру источников финансирования для дальнейшего развития в условиях допустимого риска.
Адаптивная финансовая устойчивость представляет собой состояние финансовых ресурсов, достигаемое на основе трансформации их структуры и диверсификации направлений распределения финансовых ресурсов для создания качественно новых условий развития предприятия, обусловленных стратегией.
Последовательное достижение этапов динамической финансовой устойчивости предприятий может быть определено на основе снижения финансовых рисков.
Исследование рисков финансовой устойчивости представлено в работах Ю. О. Шавриной, Е. А. Коряковцевой, И. В. Васильева, К. Р. Шайхутдинова, С. В. Пупенцова, А. А. Шарандиной [13-16].
Современные развитие предприятий, происходит в условиях санкционной экономики, факторы которой усиливают проявление многообразия финансовых рисков. Волатильность показателей финансово-кредитной системы государства вызывает проблемы достаточности источников финансирования и обеспечение направлений их распределения. В частности, высокий уровень инфляции и резкий рост ключевой ставки ЦБ РФ для регулирования ее уровня, снизил возможность использования заемных источников финансирования. Нарушение постоянных цепочек поставок исходного для производства сырья и материалов в результате санкционных ограничений вызвали проблемы обеспечения непрерывности производства и поиска новых контрагентов, а также удорожание логистики. Сосредоточение финансовых ресурсов на выполнении текущей деятельности вызывает проблемы осуществления инвестиционной деятельности. Данные обстоятельства снижают приток инвестиций в основной капитал. Рост себестоимости продукции отечественного производства вызывает рост цен на товары как всех отраслей, так и отдельных направлений народного хозяйства, имеющих стратегическое значение. Данные факторы вызывают проявление внешних и внутренних финансовых рисков, влияющих на финансовую устойчивость предприятий.
Таблица 2
Интерпретация значений индикаторов, определяющих наличие или отсутствие внутренних рисков финансовой устойчивости предприятий
|
Финансовые риски |
Индикаторы |
Интерпретация значений |
|
Кредитный риск |
Темп роста дебиторской задолженности |
Более среднеотраслевого – наличие риска; Менее среднеотраслевого – отсутствие риска |
|
Риск потери краткосрочной платежеспособности |
Доля наиболее ликвидных активов в структуре активов |
Отсутствуют наиболее ликвидные активы или низкий удельный вес в структуре активов – наличие риска; Доля наиболее ликвидных активов в структуре имущества более 10% от величины кредиторской задолженности и краткосрочных кредитов и займов – отсутствие риска |
|
Риск потери долгосрочной платежеспособности |
Соотношение оборачиваемости дебиторской и кредиторской задолженности |
Оборачиваемость дебиторской задолженности превышает оборачиваемость кредиторской – наличие риска Оборачиваемость дебиторской задолженности соответствует или меньше оборачиваемость кредиторской – отсутствие риска |
|
Операционные риски |
Рентабельность основной деятельности |
Сравнение рентабельности основной деятельности с уровнем инфляции: Рентабельность основной деятельности меньше уровня инфляции – наличие риска; Рентабельность основной деятельности больше уровня инфляции – отсутствие риска |
|
Риск инвестиций в основной капитал |
Рентабельность активов |
Сравнение рентабельности активов с уровнем инфляции: Рентабельность активов меньше уровня инфляции – наличие риска; Рентабельность активов больше уровня инфляции – отсутствие риска |
|
Риск инвестиций в инновации |
Наличие расходов на НИОКР |
Сравнение с прошлым отчетным периодом. Увеличение – наличие риска Уменьшение – снижение риска Без изменений – отсутствие риска |
К внешним рискам отнесены: процентные, валютные риски, а к внутренним: кредитные риски, риски потери платежеспособности, инвестиционные риски и операционные риски.
Для идентификации внутренних рисков финансовой устойчивости разработаны индикаторы, интерпретация значений которых представлена в таблице 2.
Предложенные индикаторы наличия внутренних рисков финансовой устойчивости предприятий могут быть использованы в диагностике достижения этапов динамической финансовой устойчивости.
Сравнение индикаторов диагностики наличия рисков финансовой устойчивости до момента применения мер государственной поддержки и в процессе реализации помогут определить возможность снижения имеющихся рисков.
Заключение
Финансовая устойчивость предприятия имеет статическое и динамическое проявление. Статическая финансовая устойчивость определяется наличием балансовой и производственной финансовой устойчивости. Динамическая финансовая устойчивость отличается от статической временным интервалом и характеризует наличие финансовой устойчивости в продолжительный период времени. Условия экономической нестабильности определяют ограниченность источников финансирования предприятия в виду высокой инфляции, роста ключевой ставки ЦБ РФ, волатильности цен на исходные сырье и материалы, а также произведенную готовую продукцю. Поэтому наличие динамической финансовой устойчивости возможно на основе последовательного достижения компенсированной и адаптивной финансовой устойчивости.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://vaael.ru/en/article/view?id=4570 (accessed: 22/10/2026).
DOI: https://doi.org/10.17513/vaael.4570