FINANCIAL AND INVESTMENT ASSESSMENT OF GREEN LOGISTICS REAL ESTATE
Введение
Рост электронной торговли увеличивает потребность в складах, поэтому компании расширяют логистическую инфраструктуру. Одновременно развивается декарбонизация зданий и цепей поставок, которая также требует капитальных вложений. Для владельца недвижимости эти изменения имеют финансовое значение. Помимо потребления энергии и воды, меняются расходы на содержание склада, его привлекательность для арендаторов и возможность в дальнейшем продать объект.
В странах ЕС экологические показатели недвижимости становятся все более значимыми в том числе и за счет ужесточения со стороны регуляторов. Так, в обновленной директиве об энергетической эффективности зданий (Energy Performance of Buildings Directive, EPBD) теперь присутствуют требования: начиная с 2028 года в отчетности объектов площадью более 1000 м2 должен рассчитываться указываться объем выбросов парников газов (CH4, CO2 и другие) за весь жизненный цикл объекта; а с 2030 года все новые объекты должны полностью соответствовать стандартам нулевых выбросов [1].
При этом оценка зеленых логистических объектов должна строиться не только на основе возросшего CAPEX, но также и на возникшей в результате экономии и выгоде: экономию OPEX – уменьшение расходов на электричество и воду; уменьшение необходимости модернизации складских помещений, связанной с обновленными требованиями; повышение арендной доходности; увеличение стоимости актива. Поэтому корректно рассматривать финансовые результаты зеленых объектов с помощью чистой приведенной стоимости (NPV) и совокупной стоимости владения (TCO).
Тем не менее исследования зеленых логистических объектов не дают однозначного ответа касаемо объема дополнительных первоначальных вложений (CAPEX) и последующей выгоды (стоимость аренды и актива). Все это дополнительно осложняется неоднородностью факторов: различается тип объектов, регионы их расположения и системы экологических сертификатов. В подобных условиях нельзя точно определить условия, при которых использование зеленых технологий в логистических объектах приводит к улучшению операционных и инвестиционных показателей.
Целью данной работы является определение того, как экологические характеристики логистической недвижимости влияют на инвестиционную и операционную эффективность. Также необходимо установить, при каких условиях вложения в энерго- и ресурсоэффективность обеспечивают собственнику положительный финансовый результат.
Научная новизна данной работы заключается в объединении основных факторов финансовой эффективности экологических решений для логистической недвижимости на основе дополнительных капитальных вложений, экономии эксплуатационных расходов, премий к арендной плате и цене, а также изменении стоимости актива.
Для достижения поставленной цели сформулированы следующие исследовательские гипотезы:
Гипотеза 1. У владельцев логистической недвижимости, которые активнее применяют экологическую сертификацию, операционная рентабельность объектов выше. Предполагается, что эта связь объясняется меньшими затратами на ресурсы и эксплуатацию.
Гипотеза 2. При улучшении экологических характеристик логистического объекта его рыночная стоимость повышается. Если остальные условия не меняются, это также может сопровождаться уменьшением ставки капитализации.
Гипотеза 3. Наличие сертификации LEED, BREEAM, DGNB либо сопоставимого экологического стандарта связано с более высокой арендной ставкой и стоимостью логистического объекта.
Далее для проверки гипотез будут рассмотрены результаты исследований экологических характеристик зданий. Сопоставление проводится по капитальным вложениям, эксплуатационным расходам, арендным ставкам и стоимости недвижимости.
Материалы и методы исследования
В европейских исследованиях влияние сертификации логистической инфраструктуры на ее доходность стоимость рассматривается как положительная. Так, авторы обзора, охватывающего более 70 эмпирических работ, отмечают у сертифицированных зданий более высокие арендные доходы и стоимость, а также более низкие расходы на эксплуатацию, вакантность и риски [2]. Влияние местоположения объекта на величину премии также подтверждает исследование Порумбы и Майер, правда в нем обозревается зеленая премия в европейских регионах именно для офисных зданий [3], и она не может быть в точности спроецирована на логистический сектор, но тем не менее он является подтверждением наличия зеленой премии при наличии сертификации.
Затраты на глубокую экологическую трансформацию рассматриваются на примере исследования промышленных зданий в Шри-Ланке. Авторы сопоставили зеленое здание с традиционным и получили следующую разницу – на этапе строительства зеленый объект потребовал примерно на 29% больше средств. После запуска объекта ситуация стала полностью противоположной – эксплуатация обходилась дешевле на 23%, обслуживание – на 15%, а за весь жизненный цикл затраты были ниже на 17% [4]. Как видно из этого сравнения, более дорогой при создании объект оказался менее затратным в последующей эксплуатации.
При рассмотрении CAPEX проекты разделяются по характеру выполняемых работ. В новом строительстве экологические решения включаются в проект еще до начала его реализации, а у существующих зданий речь идет уже о глубокой модернизации. Поэтому в последующих периодах затраты и денежные потоки распределяются иначе. В связи с этим, расчеты для строительства и модернизации проводятся отдельно [2, 4].
Авторы исследования Cushman & Wakefield рассматривают доходность и стоимость зеленых логистических объектов через призму экологической сертификации. Так, на основе анализа более 1,5 тыс. сделок и свыше 1,8 тыс. логистических зданий было выявлено, что средняя цена объектов, сертифицированных по BREEAM на уровне Very Good и выше включает премию около 19%. При исключении наиболее дорогие локаций, премия достигает 24%. Различие наблюдается и по аренде: ставки у зданий с сертификатом превышают ставки сопоставимых зданий без него примерно на 10–30% [5]. Таким образом, в этой выборке различия затрагивают оба рассматриваемых показателя, но величина ценовой премии меняется с учетом локации.
Дополнительным свидетельством влияния экологической сертификации на размер аренды и стоимость объектов являются исследования офисной недвижимости. При сравнении результатов по Европе различия сохраняются и между странами, и между городами, и на отдельных субрынках. На величину премии к цене и аренде влияют местоположение здания, уровень полученного сертификата и состояние рынка в рассматриваемый период. Поэтому результат одного рынка нельзя без дополнительных условий переносить на другой [3, 6, 7].
Из рассмотренных работ следует, что сертификация и ресурсосберегающие решения могут давать положительный финансовый результат. Однако величина этого результата в исследованиях различается. Чтобы проследить, за счет чего он возникает, далее отдельно рассматриваются операционные показатели, стоимость актива и арендная плата.
Для сравнения на уровне компаний выбраны Prologis, First Industrial Realty Trust и EastGroup Properties. Все три компании работают в США и владеют промышленной и логистической недвижимостью [8-10].
Выбор этих компаний объясняется сходством их деятельности, экономики объектов и основных источников дохода. Это позволяет сопоставить финансовые показатели, хотя такое сравнение дает лишь предварительное представление об их различиях.
Первой рассматриваемой компанией является Prologis. В данной выборке она принята за ориентир с высокой интенсивностью экологических практик. По данным компании, LED-освещением оборудовано около 83% подходящих логистических объектов. Мощность солнечной генерации вместе с системами накопления энергии составляет примерно 1,1 ГВт. Компания также сообщает, что новые проекты и реконструированные объекты, отвечающие установленным критериям, проходят сертификацию [8].
Следующая компания – First Industrial. К концу 2025 г. площадь ее объектов с сертификатом LEED достигла 6,8 млн ft². Третья компания, EastGroup, публикует сведения о сертифицированных объектах и применяемых инструментах устойчивого финансирования. При сопоставлении этих данных необходимо учитывать, что компании используют разные системы сертификации. Поэтому раскрываемые сведения дают только приближенную оценку интенсивности их экологических практик [9, 10].
Для сравнения операционных результатов компаний рассчитывается маржа чистого операционного дохода от недвижимости (property NOI margin):
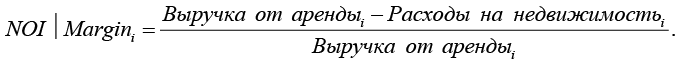 (1)
У инвестиционных фондов недвижимости (REIT) основой рассматриваемой деятельности являются доходы от объектов и расходы на их эксплуатацию. Показатель property NOI margin непосредственно сопоставляет эти величины, поэтому для анализа операционной экономики недвижимости он подходит лучше, чем обычная EBITDA margin. Дополнительно результат собственника оценивается с помощью FFO.
Далее рассчитывается дополнительная чистая приведенная стоимость экологических решений:
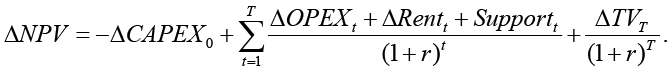 (2)
При снижении OPEX соответствующая экономия увеличивает денежный поток.
Дополнительный денежный поток (CF), можно определить срок окупаемости инвестиций путем его суммирования по временным периодам до момента покрытия дополнительных расходов (CAPEX):
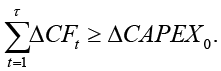 (3)
При оценке стоимости объекта (Cap rate) используется также ставка капитализации. Для ее расчета чистый операционный доход NOI делится на рыночную стоимость (Market Value) недвижимости:
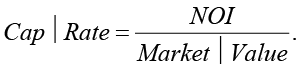 (4)
Для проверки третьей гипотезы используются результаты исследований недвижимости [3, 6, 7] и отраслевые данные по логистическим объектам [5]. Путем сравнения финансовых показателей трех компания нельзя выделить премию именно для аренды или же для цены объекта, поэтому полученные расчеты дополняются оценками авторов других исследований.
Поскольку открытые данные не позволяют провести анализ двух одинаковых складов, в финансовой отчетности которых отражены все необходимые данные, то было принято решение для сценарного анализа взять за основу склад со следующими параметрами:
• Площадь 20.000 м²
• CAPEX 9.000.000 евро (450 евро на м2)
• OPEX в первый год 32 евро на м2 и индексация на 3% в каждый последующий год
• Горизонт расчета 10 лет
• Ставка дисконтирования 8%
Выбор исходных параметров по CAPEX, размеру индексации и ставке дисконтирования основывался на результатах исследований других авторов.
Так в исследовании R. Rossi для категории «склады/основные производственные единицы» приведены строительные затраты около 442 евро/м² для Варшавы и 447 евро/м² для Москвы, что соответствует выбранному значению в 450 евро/м² [11]. Размер OPEX было принято, как условный базовый параметр, основанный на предположениях автора. Значение индексации OPEX было основано на исследовании NEO Logistics Impact Report для рынка Германии, в котором прогноз роста эксплуатационных расходов для рынка логистической недвижимости на 2025 составлял 3,1% [12]. Ставка дисконтирования в 8% и горизонт расчета в 10 лет были принята как условные допущения для расчета NPV, основанные на исследовании Всемирного банка касаемо приведенной стоимости десятилетней экономии от мероприятий по повышению энергоэффективности зданий во Вьетнаме [13]. И поскольку регионы в данных исследованиях отличаются, то для анализа принимается условный склад без конкретной привязки к стране или региону.
Экономия OPEX в открытых источниках не раскрывает экономию по каждой отдельной статье расходов зеленых складов. Приводятся только отдельные показатели – например эксплуатация зеленых промышленных объектов ниже на 23%, чем для обычных [4]. Или же исследование европейской логистической недвижимости Cushman & Wakefield, согласно которому зеленые склады экономят электричество на сумму 15 евро за квадратный метр [5]. На основе подобных данных нельзя дать однозначный ответ, какой именно будет экономия OPEX поскольку дополнительно не учтены другие статьи расходов. Поэтому на основании открытых данных и исследований было принято решение взять 15-25% интервал сокращения OPEX в зеленых складах.
Таблица 1
Расчетные результаты экологических решений за 10 лет
|
Сценарий |
ΔCAPEX |
Экономия OPEX в первый год |
NPV, 10 лет |
IRR |
Простой срок окупаемости |
Дисконтированный срок окупаемости |
|
Консервативный |
4% = €360 тыс. |
15% = €96 тыс. |
+€364,8 тыс. |
26,2% |
3,60 года |
4,39 года |
|
Базовый |
7% = €630 тыс. |
20% = €128 тыс. |
+€336,4 тыс. |
18,2% |
4,66 года |
5,96 года |
|
Эффективный |
10% = €900 тыс. |
25% = €160 тыс. |
+€308,0 тыс. |
14,7% |
5,27 года |
6,97 года |
|
Высокий CAPEX |
15% = €1,35 млн |
25% = €160 тыс. |
−€142,0 тыс. |
5,7% |
7,63 года |
>10 лет |
|
Глубокий CAPEX |
20% = €1,80 млн |
25% = €160 тыс. |
−€592,0 тыс. |
0,3% |
9,84 года |
>10 лет |
Источник: расчеты автора на основе [4, 5, 11, 12, 13], при заданных условиях модели.
Таблица 2
Параметры финансово-инвестиционной оценки российского экологичного логистического объекта
|
Элемент |
Что включать в расчет |
Сценарные значения для анализа чувствительности |
|
Дополнительный CAPEX |
LED, BMS, HVAC, теплоизоляция, ВИЭ, вода, сертификация |
5%, 10%, 15%, 20% |
|
Экономия энергии |
(базовое потребление энергии − потребление после реализации проекта) × тариф |
тариф −10%, базовый, +20%, +40% |
|
Экономия воды |
(базовое потребление воды − потребление после реализации проекта) × тариф |
0 / базовый / +20% |
|
Премия к аренде |
только если подтверждена локальными сопоставимыми сделками |
0%, 3%, 5%, 10% |
|
Заполняемость |
сокращение вакантности при более высоком качестве |
без эффекта / умеренный эффект |
|
Зеленое финансирование |
фактическая ставка после верификации |
0, −5, −10 б.п. [19] |
|
Избежанные затраты на модернизацию |
будущий CAPEX традиционного здания |
0 / частичный / полный |
|
Остаточная стоимость |
различие ставки выхода и NOI |
ставка капитализации ±25 б.п. [16, 17, 21] |
|
Ставка дисконтирования |
WACC / требуемая доходность |
±2 п.п. |
Источник: составлено автором на основе отраслевых данных [5, 14, 15].
Условия устойчивого финансирования учтены по материалам [16-19, 21].
На основе этих данных проводится сценарный анализ, в котором рассматривается 5 различных сценариев с разным значением CAPEX и OPEX (таблица 1). Значения CAPEX, а также соответствующие им значения OPEX, указанные в таблицах, являются авторскими допущениями, используемыми для анализа чувствительности финансового результата.
Исходя из результатов таблицы 1 можно выделить две группы сценариев – с положительным и отрицательным NPV. В первую группу входят консервативный, базовый и эффективный сценарии. Для них интервал увеличения CAPEX составляет 4-10%, уменьшение OPEX – 15-25%. NPV за 10 лет в данных сценариях составляет 308 до 364 тысяч евро. В данной группе сценариев экономия покрывает дополнительные затраты за срок менее 10 лет и обеспечивает доходность выше установленной ставки в 8%. При этом самым выгодным с инвестиционной точки зрения является консервативный сценарий, поскольку при уровне экономии OPEX в 15% – увеличение затрат составляет всего 4%.
Последние два сценария напротив, входят в группу с отрицательным NPV и демонстрируют дисконтированный срок окупаемости более 10 лет и ставку доходности ниже установленного уровня в 8%.
Данный анализ демонстрирует важность обоснованности экономической выгоды OPEX – важно понимать какие затраты сопутствуют такой экономии. Поскольку по результатам данного анализа консервативный сценарий оказался наиболее выгодным, хоть и не максимизирует экономию.
Полученные результаты можно сопоставить с примером Cushman & Wakefield, в котором затраты на модернизацию составляют 113 евро за м2, а экономия электричества составляет 15 евро на м2. В результате без учета других статей OPEX простой срок окупаемости составляет 7,5 лет [5]. Если же в данный расчет добавить экономию по другим позициям, то полученный результат будет соответствовать позитивным сценариям.
Для оценки первой гипотезы следует сравнить операционную прибыль (NOI) трех выбранных компаний: у Prologis она составляет 75,9%, у First Industrial – 73,7% и у EastGroup – 73,4% [8-10]. Основываясь только на NOI, можно утверждать, что гипотеза является верной, ведь у Prologis, выбранной за эталон в рамках экологических решений, этот показатель является самым высоким. Но также важно учитывать: 1) географию складов, арендные ставки и заполняемость; 2) разницу в раскрываемых экологических показателях и методах экологической трансформации, которые они применяли. Эти факторы ограничивает возможность выделения именно экологических инноваций как определяющего фактора увеличения NOI margin, поэтому нельзя точно утверждать, что гипотеза подтверждена. Поэтому, исходя из имеющихся данных, гипотеза 1 не может быть ни подтверждена, ни опровергнута.
Для оценки второй гипотезы сравниваются цены на сертифицированные и несертифицированные логистические объекты. По данным Cushman & Wakefield объекты европейских компаний с развитыми экологическими характеристиками стоят на 19% больше стандартных несертифицированных, что подтверждает первую половину гипотезу [5]. Тем не менее, на ставку капитализации также влияет и показатель NOI margin. Поэтому если стоимость объекта растет быстрее его чистого операционного дохода, отношение NOI к стоимости уменьшается. При одинаковом темпе роста оно сохраняется, а при более быстром росте NOI увеличивается. По этой причине для оценки второй половины гипотезы необходимо знать оба параметра. Но поскольку для подтверждения второй половины данных из открытых источников не достаточно, то она подтверждена только на половину.
По гипотезе 3 сопоставим полученные оценки арендной и ценовой премий. По данным о европейской логистической недвижимости арендные ставки различаются примерно на 10–30%, а премия к цене составляет около 19% [5]. Эти результаты указывают на связь сертификации с более высокой арендой и стоимостью. Но, как показано в работах за 2020–2024 гг., размер премий неодинаков в разных странах, городах и субрынках [3, 6, 7]. И хотя эти работы нельзя полностью спроецировать на рынок логистической недвижимости, но при оценке этой связи необходимо учитывать возраст и качество здания, спрос арендаторов и условия конкретного рынка.
Результаты исследования и их обсуждение
Обобщая результаты, можно заключить, что первая гипотеза не может быть подтверждена, либо опровергнута, поскольку хоть на основе выборки из 3 компаний и можно заключить вывод, что строительство экологической инфраструктуры дает более высокие показатели EBITDA/NOI margin по сравнению с традиционной, однако выборка ограничена малым количеством компаний, а показатели сертификации между ними неоднородны.
Вторая гипотеза также может подтверждена лишь частично – зеленые складские логистические активы действительно стоят дороже традиционных, что подтверждается данным исследованием. Но при этом ставка капитализации зависит от роста маржинальности чистого операционного дохода и роста стоимости актива, поэтому в случаях когда эти два показателя растут равномерно или же рост NOI опережает рост стоимости актива – ставка капитализации остается на том же уровне или же повышается и поскольку нельзя исключить подобных исходов – то вторая половина гипотезы не может быть полностью подтверждена.
Третья гипотеза также подтверждена частично: на европейском рынке выявлена связь сертификации с более высокой арендной ставкой и стоимостью актива [5], но этих данных недостаточно для точного подтверждения, различие в зависимости от региона и характеристик объектов для офисных зданий нельзя полностью спроецировать на логистический сектор [3, 6, 7].
Рассмотренные значения увеличения CAPEX от 4 до 20% были использованы в исследовании как сценарные параметры для проверки чувствительности финансового результата к изменению первоначальных затрат. Фактический дополнительный объем инвестиций для строительства логистического объекта определяется исходя из характеристик конкретного объекта, объема дополнительных работ и условий их реализации [2,4]. При рассмотрении каждого проекта необходимо учитывать и риск устаревания недвижимости [5, 14, 15].
Для нового склада экологические требования можно определить заранее, при подготовке технического задания. У действующего объекта работы целесообразно проводить последовательно: сначала выбирать мероприятия, по которым легче измерить полученный эффект. Как показывают исследования европейской логистической недвижимости, значение имеет не одна только экономия ресурсов. Экологические характеристики также связаны с конкурентоспособностью здания, его заполняемостью и вероятностью продажи с дисконтом [5, 14, 15].
У европейских складов необходимо учитывать возможность технологического и регуляторного устаревания. EPBD устанавливает требования к нулевым выбросам зданий и раскрытию их углеродных характеристик. Для объектов с низкой эффективностью это повышает вероятность того, что в дальнейшем потребуются дополнительные вложения в модернизацию [1]. В DCF-модели такой риск можно учитывать либо как будущий CAPEX, либо через снижение остаточной стоимости.
Преимущество «зеленого» финансирования также не следует считать автоматическим. EastGroup раскрывает использование подобных инструментов, однако их экономический результат определяется конкретными условиями кредитования и выполнением установленных показателей [10]. Поэтому снижение WACC заранее в модель не включается [16].
В России институциональная база устойчивого финансирования продолжает развиваться. Банк России расширил риск-чувствительное стимулирующее регулирование в отношении приоритетных проектов устойчивого развития, перечень которых определяется национальной таксономией. Более низкие риск-веса способны сократить капитальную нагрузку на банк, но не означают, что ставка для заемщика уменьшится в сопоставимой степени [17, 18].
Для российского девелопера условие принятия инвестиционного решения можно представить следующим образом: совокупная приведенная стоимость экономии ресурсов, арендного эффекта, предотвращенных затрат на модернизацию, эффекта финансирования и остаточной стоимости должна быть выше дополнительного CAPEX:
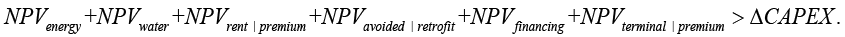 (5)
При этом арендную премию и премию к остаточной стоимости необходимо рассчитывать раздельно, чтобы одна и та же рыночная ценность не учитывалась дважды.
На основе рассмотренных параметров оценки инвестиций в экологические решения для российского склада была сформирована комплексная прикладная схема, которая объединяет основные источники затрат и возможных финансовых эффектов. Ее применение позволяет учитывать дополнительные капитальные вложения, экономию эксплуатационных расходов, возможную премию к аренде, изменение условий финансирования и остаточной стоимости объекта на российском рынке. Данная схема представлена в таблице 2.
На российском рынке уже представлены логистические объекты, получившие национальные экологические сертификаты. В отраслевых материалах, в частности, приводятся примеры сертификации комплексов «Южные Врата» и «Северные Ворота» по российской системе «Клевер» [23].
Вместе с тем единая система раскрытия сопоставимых эксплуатационных показателей коммерческой и логистической недвижимости в России пока находится в стадии формирования. Чтобы провести надежную эмпирическую оценку, необходимо собирать по единым правилам данные о потреблении энергии и воды, эксплуатационных расходах, заполняемости, арендных ставках и ценах сделок.
Для дальнейшего анализа российского рынка прежде всего нужны сопоставимые и проверяемые данные по объектам. Одного указания на наличие сертификата недостаточно. По каждому зданию необходимо знать систему сертификации, площадь, год ввода, фактическое потребление энергии и воды на м², OPEX/м², арендную ставку, заполняемость и цену сделки. По мере накопления таких сведений можно будет проводить многофакторный регрессионный анализ. Это позволит оценивать премию за экологические характеристики на российском рынке по совокупности объектов, а не только описывать отдельные примеры.
Что касается государственной поддержки, основанием для ее предоставления целесообразно считать измеримый результат проекта. Таким результатом может быть снижение удельного энергопотребления, увеличение доли низкоуглеродной энергии или сокращение потребления воды. Также может оцениваться выполнение установленных критериев устойчивого проекта. Этот подход согласуется с принципами национальной таксономии и риск-чувствительного стимулирующего регулирования [17].
Заключение
Проведенные расчеты показали, что вложения в экологичную логистическую инфраструктуру могут быть инвестиционно эффективными. При этом результат меняется в зависимости от того, строится новый объект или модернизируется существующий, каков дополнительный CAPEX и кому достаются экономия расходов и рыночная премия.
Сначала в работе рассматривалось влияние дополнительных капитальных вложений. Исследование жизненного цикла промышленного здания показало, что глубокая экологическая трансформация может сопровождаться значительным увеличением первоначальных затрат и снижением расходов на эксплуатацию. Поэтому принимать одинаковую надбавку к CAPEX для всех экологичных объектов нельзя. В рассмотренных сценариях разработанной модели при дополнительном CAPEX 4–10% и экономии OPEX 15–25% получен положительный NPV. Сравнение отдельных сценариев показывает, как меняется результат при росте вложений. При +4% CAPEX и -15% OPEX значение NPV за 10 лет составляет +€364,8 тыс, при +7% CAPEX и −20% OPEX значение NPV за десять лет ниже и составляет около +€336 тыс. В сценарии, с +10% CAPEX и −25% OPEX, он равен около +€308 тыс. Несмотря на большую экономию, NPV понижается, поскольку увеличились первоначальные вложения. Простой срок окупаемости в рассмотренных сценариях нового строительства составляет 3,6–5,3 года. Для глубокой модернизации европейских логистических зданий в качестве ориентира используется срок около 7,5 года.
Далее были сопоставлены результаты проверки трех гипотез. По гипотезе 1 статистически надежного подтверждения получить не удалось: в выборке только три компании, а данные об их экологических практиках неоднородны, поэтому данную гипотезу нельзя ни подтвердить, ни опровергнуть. Гипотеза 2 получила поддержку в отношении более высокой стоимости актива. В то же время имеющихся данных недостаточно, чтобы связать рост стоимости с обязательным снижением ставки капитализации. По гипотезе 3 поддержка также является условной. У сертифицированных объектов могут быть более высокие арендные ставки и цены, но размер премии различается в зависимости от региона и характеристик рынка.
На основании проведенного анализа для российского рынка можно предложить следующие направления работы. При оценке проекта следует учитывать расходы и доходы за весь жизненный цикл. Предполагаемую премию к аренде или цене необходимо проверять по сопоставимым сделкам на местном рынке. Для последующих исследований также требуется накопление фактических эксплуатационных показателей объектов в единой стандартизированной базе.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://vaael.ru/en/article/view?id=4566 (accessed: 22/10/2026).
DOI: https://doi.org/10.17513/vaael.4566