APPLICATION OF DATA ENVELOPMENT ANALYSIS TO ASSESS THE EFFECTIVENESS OF DIGITAL TECHNOLOGIES IN REDUCING FINANCIAL RISKS OF MINING COMPANIES
Введение
Горнодобывающая индустрия в России за последние несколько лет столкнулось с неопределённостью, вызванной: колебаниями мировых цен на металлы; санкционными ограничениями со стороны стран Запада; технологическими рисками; дефицитом профессиональных кадров; недоступность в «дешёвом» кредите и другими рисками, которые влияют на финансовое состояние индустрии в 2026 годом. При всех этих перечисленных условиях – цифровизация становится ключом к оптимизации растущих затрат компаний из рассматриваемой области, которая напрямую влияет на экономическое состояние России в наши дни. В связи трансформации экономике и внедрению новых технологий в бизнес – традиционные методы управления рисками перестали быть столь эффективны. В связи с этим, вопрос об использовании передовых цифровых технологий важен, так как Российская горнодобывающая индустрия не только снизит всевозможные риски путём автоматизации процессов через технологии. Но и усилит свой цифровой суверенитет и независимость от зарубежного оборудования. Именно потому, автор предлагает использовать для внедрения в горнодобывающие компании России – модель DEA, при помощи которой будет описан алгоритм внедрения самой эффективной технологии для конкретной рассматриваемой компании из отрасли.
Анализ среды функционирования – это непараметрический метод линейного программирования, который необходим для осуществления оценки относительной эффективности единиц принятия решений при наличии нескольких входов и выходов. Базовая модель была предложена А. Чарнсом, У. Купером и Э. Родсом [1], а её развитие позволило учитывать переменный эффект масштаба [2].
Далее в исследования были также разработаны модели, которые учитывали запасы по определенным входам и выходам [3], были собраны рекомендации по выбору спецификации DEA-модели [4], а также сведены направления, в рамках которых может применяться метод [5]. Благодаря этому DEA может использоваться не только для оценки подразделений или предприятий, но и для сравнительного анализа проектов и технологий при условии корректного определения единиц принятия решений, входов и выходов.
Цель исследования – разработать DEA-ориентированный подход к выбору цифровых технологий, способных снизить совокупное воздействие финансовых рисков на горнодобывающую компанию. В качестве единиц принятия решений рассматриваются альтернативные цифровые технологии, а результатом анализа должна стать обоснованная последовательность их внедрения.
Материалы и методы исследования
Для построения модели необходимо определить:
• единицы принятия решений (Decision Making Units, DMU);
• входные показатели (Inputs);
• выходные показатели (Outputs).
В предлагаемом подходе единицами принятия решений являются цифровые технологии. Выходы предполагают ожидаемое снижение определенных финансовых рисков, а входы остаточные значения данных рисков уже после внедрения технологии. Данная постановка ориентирует модель на то, чтобы минимизировать остаточный риски и максимизировать совокупный эффект цифрового решения.
Входо-ориентированная постановка выбрана так как управленческая задача формулируется через сокращение сохраняющегося риска при заданном наборе цифровых решений. В модели, где наблюдается постоянная отдала от масштаба предполагается, что имеется пропорциональная связь между входом и выходом, а в модели с переменной отдачей от масштаба позволяет отделить техническую эффективность от влияния масштаба проекта [1, 2]. Для пилотных внедрений целесообразно рассчитывать обе спецификации – совпадение результатов повышает устойчивость вывода, а различие показывает от чего зависит оценка – от масштаба или же от зрелости технологии.
Отметим, что еще до решения задачи показатели должны приведены к сопоставимому виду – вход и выход задаются в качестве неотрицательных величин, измеряются за один период и относятся к одинаковому объекту оценки. Показатели, отражающие одно и то же свойство риска, не следует дублировать, поскольку это искусственно усиливает их влияние. Одновременно количество входов и выходов должно быть соразмерно числу единиц принятия решений при избыточном наборе переменных значительная часть объектов может формально оказаться эффективной, что снижает различающую способность модели [4, 5].
На первом этапе выявляются риски, влияющие на финансовую устойчивость компании, после чего выполняется их ранжирование. Для перевода качественной оценки в количественную форму каждому уровню влияния присваивается вес. При использовании матриц риска необходимо учитывать их ограниченную разрешающую способность и субъективность категорий [6], поэтому окончательные веса должны подтверждаться данными компании или согласованной экспертной процедурой.
Информационной базой для определения весов могут служить корпоративный реестр рисков, сведения о фактических потерях, отклонениях денежных потоков, простоях и нарушениях договорных обязательств. Если статистических наблюдений недостаточно, используется экспертная оценка с едиными критериями вероятности и последствий (таблица 1). Полученные веса необходимо проверить в нескольких сценариях, последовательно изменяя их значения и фиксируя, меняется ли состав эффективных технологий. Такая проверка особенно важна для матриц риска, поскольку восприятие категорий и границ между ними может различаться у экспертов [6].
Таблица 1
Шкала весов для ранжирования финансовых рисков
|
Уровень риска |
Степень влияния |
Вес (wᵢ) |
|
Риск 1 |
Доминирующий |
10 |
|
Риск 2 |
Высокий |
8 |
|
Риск 3 |
Средний |
5 |
|
Риск 4 |
Средний |
5 |
|
Прочие учитываемые риски |
Низкий или средний |
1–5 |
Примечание: составлено автором как пример шкалы; конкретные веса устанавливаются по результатам анализа рисков рассматриваемой компании.
На втором этапе формируется перечень цифровых решений. В ресурсном и энергетическом секторах цифровая трансформация связывается прежде всего с сокращением операционных затрат, повышением прозрачности данных и улучшением управляемости процессов [7].
После формирования перечня (в горнодобывающей промышленности значимую роль играют цифровые двойники, аналитика данных, Интернет вещей, сенсорные системы и автоматизация [9, 10]. Обзоры Mining 4.0 также показывают необходимость комплексного внедрения цифровых и киберфизических технологий [11], а сенсорный мониторинг позволяет получать данные о состоянии оборудования и производственной среды в режиме, близком к реальному времени [12]) – был прописан возможный механизм воздействия выбранной из списка цифровой технологий конкретному риску.
Для иллюстрации рассмотрены четыре технологии: Интернет вещей (IoT), токенизация активов, роботизированная автоматизация процессов (RPA) и блокчейн. Их связь с финансовыми рисками представлена в таблице 2. RPA применяется для автоматизации повторяющихся операций, контроля исполнения правил и уменьшения числа ручных ошибок в учёте и аудите [13, 14]. Блокчейн обеспечивает неизменяемость записей, прозрачность операций и снижение контрагентского риска в финансовых процессах [15]. Токенизация позволяет показать права на активы в цифровой форме, а также расширить возможность их обращения, но, конечно, при этом требует учета рисков [16].
Таблица 2
Соответствие цифровой технологии и направлений снижения риска
|
Финансовый риск |
Цифровая технология |
Возможный механизм воздействия |
|
Риск ликвидности |
Токенизация (цифровые финансовые активы) |
Цифровое представление прав на активы может расширять круг потенциальных участников рынка и ускорять отдельные операции с активами. |
|
Кредитный риск |
Блокчейн |
Неизменяемый распределённый реестр повышает прослеживаемость записей о договорах, обеспечении и исполнении обязательств. |
|
Валютный риск |
RPA; Блокчейн |
RPA может автоматизировать мониторинг курсов и выполнение регламентных операций; блокчейн упрощает сверку данных при трансграничных расчётах. |
|
Риск снижения финансовой устойчивости |
IoT; RPA; Блокчейн |
IoT повышает оперативность данных о производстве и оборудовании, RPA снижает число ручных ошибок, а блокчейн усиливает прослеживаемость операций. |
|
Операционный риск |
IoT; RPA |
Сенсорный мониторинг позволяет раньше выявлять отклонения, а RPA стандартизирует повторяющиеся контрольные и расчётные процедуры. |
Примечание: составлено автором на основе источников [11, 12, 14, 15].
Таблица 3
Рекомендуемая балльная / оценочная шкала соответствия (δᵢⱼ)
|
Балл / Оценка |
Описание эффекта от внедренной технологии по воздействию на риск |
Значения δᵢⱼ после нормирования |
|
1 |
Крайне слабый или «нулевой» эффект (Данная рассматриваемая технология не влияет на данный рассматриваемый риск) |
0,00 – 0,20 |
|
2 |
Низкий эффект (Рассматриваемая технология частично автоматизирует рутину и косвенно снижает негативное влияние риска) |
0,21 – 0,40 |
|
3 |
Умеренный эффект (Рассматриваемая технология заметно снижает / устраняет ошибки из-за человеческого фактора по выбранному риску и ускоряет процессы) |
0,41- 0,60 |
|
4 |
Высокий эффект (Рассматриваемая технология устраняет целые классы ошибок, обеспечивает прозрачность данных и оказывает сильное воздействие на негативный эффект рассматриваемого риска) |
0,61-0,80 |
|
5 |
Максимальный эффект (Рассматриваемая технология полностью исключает негативное воздействие рассматриваемого риска) |
0,81-1,00 |
Примечание: составлено автором как демонстрационный пример описания функции желательности Харрингтона [8].
Таблица 4
Иллюстративные коэффициенты снижения риска (δᵢⱼ)
|
Технология (DMU) |
Риск ликвидности |
Кредитный риск |
Операционный риск |
Прочие риски |
|
DMU₁ (IoT) |
0,10 |
0,20 |
0,60 |
0,10 |
|
DMU₂ (Токенизация) |
0,70 |
0,50 |
0,10 |
0,20 |
|
DMU₃ (RPA) |
0,20 |
0,15 |
0,25 |
0,40 |
|
DMU₄ (Блокчейн) |
0,30 |
0,60 |
0,15 |
0,30 |
Примечание: составлено автором как демонстрационный пример. Коэффициенты должны быть уточнены с участием отраслевых и финансовых экспертов.
На следующем этапе каждой технологии присваивается определенный коэффициент снижения риска δᵢⱼ в диапазоне от 0 до 1, где 0 – отсутствие ожидаемого эффекта, а 1 – максимально возможное снижение соответствующего риска. Рекомендуемая бальная шкала соответствия в таблице 3 перетекает в значения таблицы 4 являются иллюстративными экспертными оценками и не заменяют эмпирическую проверку на данных конкретной компании.
Для формализации качественных экспертных суждений о степени снижения негативного воздействие рассматриваемого риска путём внедрения рассматриваемых технологий (DMU) – автором был предложен метод линейного интервального нормирования для процедуры перевода качественных суждений в нормированные количественные коэффициенты представленные в таблицы 3 в диапазоне [0,00 – 1,00]. В основу построения шкалы положен классический метод суммарных оценок Р. Лайкерта [17] и методология экспертных оценок в трудах А. И. Орлова [18]. Формула:
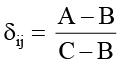
где A – балл /оценка, которая выстелена экспертом (от 1 до 5 баллов);
B = 1 – это минимальный возможный бал/оценка;
C = 5 – это максимальный возможный бал.
Поскольку математическое ожидание экспертного балла/ оценки может принимать дробные значения – то непрерывное множество функций было разбито на пять равных интервалов с шагом 0,20.
Итоговый коэффициент δᵢⱼ рассчитывается как среднее арифметическое оценок всей группы экспертов (результат агрегирования). Расчёт по формуле:
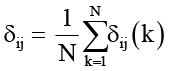
где N – количество привлечённых экспертов;
δij(k) – нормированная оценка k-го эксперта для i-й технологии по j-му риску.
Полученные значения – это результат агрегирования оценок группы экспертов. В таблице 4 приведен пример демонстрационный пример, как может итоговый коэффициент δᵢⱼ по каждой технологии в результате агрегирования n-ого количества экспертов.
Разберём данную таблицу 4 на конкретных примерах:
• DMU1 (IoT, Интернет вещей) – данная технология базируется на физических датчиках или оборудовании. Собирает данные в режиме реального времени. Как можно увидеть, максимальный фокус наблюдается именно на Операционном риске (δ = 0,60), так как сенсорный мониторинг позволяет раньше выявлять отклонения. Если описывать практическое применение IoT по исследованию McKinsey – снижает затраты и обслуживание вероятности аварий в промежутке от 20-30%. Однако на Риск ликвидности (δ = 0,10) данная технология имеет минимальное влияние, так как не предназначена для управления денежными потоками.
• DMU2 (Токенизация (ЦФА)) – данная технология направлена на трансформацию («оцифровку») активов в цифровые токены для последующей покупке/продали и расчётов. В связи с этим, влияние на Риск ликвидности будет максимальное (δ = 0,70) так как токены (ЦФА) расширяют круг участников рынка и ускоряют операции. Согласно отчётом BCG и инвестбанков – токенизация неликвидных активов (недвижимость, права требования, искусство и так далее) дробными долями ускоряет, повышает их оборачиваемость. Также наблюдается высокая эффективность при снижении Кредитного риска (δ = 0,50), так как поставка через смарт контракты исключает того, что одна из сторон либо просрочит оплату, либо вовсе не выполнит условия заключенной сделки. Помимо этого, при покупке/продажи токенов на площадке – могут быть заключены более гибкие условия, нежели при кредитовании при высокой ставке. А также, при покупке/продаже токенов транзакции ниже.
Таким образом, при переходе от демонстрационной матрицы к осуществлению расчетов по данным компании в рамках каждой технологии необходимо осуществить определение базового, а также последующего периода наблюдения. При этом, показатель «до» внедрения и «после» внедрения должен быть рассчитан по определенной единой методике, а те изменения, которые были вызваны ценовой конъюнктурой, сезонностью или разовым событием, важно отделить от эффекта цифрового проекта. Пропуск, выброс и различие в единицах измерения должен быть устранен до процесса формирования входной матрицы. Если используются денежные показатели за несколько лет, они приводятся к сопоставимым ценам.
Сопоставимость единиц принятия решений означает, что технологии оцениваются в рамках одной управленческой задачи и на близкой стадии жизненного цикла. Некорректно напрямую сравнивать небольшой пилот и полностью развернутую систему без учёта различий в объёме инвестиций, сроке эксплуатации и охвате процессов. При наличии соответствующих данных стоимость внедрения, продолжительность проекта и потребность в персонале могут быть добавлены как входы. В настоящей постановке используются остаточные риски, поскольку задача состоит в демонстрации логики модели, а не в получении числового рейтинга без данных конкретной компании.
Результаты исследования и их обсуждение
Для каждой технологии j взвешенное снижение риска и остаточный риск определяются следующим образом:
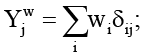
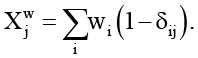
где wᵢ – вес i-го риска; δᵢⱼ – коэффициент снижения i-го риска при применении технологии j; Yjw – взвешенное снижение риска; Xjw – остаточный взвешенный риск.
В упрощённой форме отношение Yjw / Xjw показывает, насколько ожидаемый эффект сопоставим с сохраняющимся риском. Однако полноценная DEA-оценка требует решения задачи линейного программирования, в которой веса входов и выходов определяются эндогенно для каждой единицы принятия решений при общем ограничении эффективности остальных DMU:
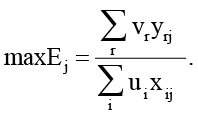
Ограничения модели имеют вид:
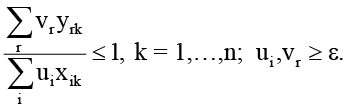
В данной постановке yᵣⱼ отражает снижение r-го риска, xᵢⱼ – остаточный i-й риск, vᵣ и uᵢ – оптимизируемые веса, а ε – малое положительное число. Данная запись схожа с базовой логикой DEA [1–3]. При этом выбор спецификации модели и системы ограничений обоснован в работах [4, 5].
Значение эффективности, которое равно единицы может значить что технология находится на границе эффективности в рамках данной выборки, но при этом не доказывает ее абсолютного превосходства. Отметим также, что для неэффективной единицы модель способствует формированию ориентира одной или нескольких технологий. Именно сопоставление с таким ориентиром способно показать – какое сокращение входов или увеличение выходов нужно для достижения границы. Ненулевые резервы по отдельным показателям дополнительно указывают, по каким видам риска сохраняется недоиспользованный потенциал улучшения [1, 3].
Результат может зависеть от ориентации модели, предположения об отдаче, от масштаба и от состава переменных. Таким образом, итоговый расчет должен содержать, как минимум, сравнение входо- и выходо-ориентированной постановок, или обоснование выбора одной из них, и, конечно, проверку моделей с постоянной и переменной отдачей от масштаба. Здесь важно заметить, что отдельно осуществляется оценка устойчивости к исключению одного показателя и к изменению экспертных коэффициентов. Такой порядок позволяет отличить стабильный управленческий вывод от результата, обусловленного конкретной спецификацией [2, 4].
Иллюстративная матрица показывает – отдельные технологии имеют разные профили воздействия – IoT связан с операционным контролем, токенизация – с ликвидностью, блокчейн – с прозрачностью и кредитными отношениями, RPA – с автоматизацией финансовых и контрольных процедур. Поэтому выбор только по одному риску может привести к иной последовательности внедрения, чем оценка совокупного эффекта.
Разница в профиле технологий способствует тому, что их можно рассматривать как последовательные элементы цифровой программы. Сенсорные системы и интернет вещей осуществляют процесс формирования первичных данных о том, в каком состоянии находится оборудование и производственная среда [9, 12]. RPA использует данные для выполнения процедур, которые повторяются, а также для контроля правил [13, 14]. Блокчейн может быть применен там, где важна подтверждаемая история операций и согласование записей [15], при этом токенизация связана с цифровым представлением прав на активы и зависит от правового режима [16].
С учетом такой связи порядок внедрения должен учитывать технологическую готовность организации – сначала должно быть обеспечено качество данных, единые справочники и устойчивый сбор показателей, а уже потом осуществляется автоматизация процессов и контрольных процедур. Решения важно оценивать после того как определены участники, права доступа, юридически значимые события и требования к защите информации [7, 10, 11].
Применение модели предполагает сбор данных о рисках, которые были до и после пилотного внедрения; проверка сопоставимости технологий; анализ устойчивости результатов. При малом количестве DMU и большом числе входов и выходов дискриминирующая способность DEA снижается, поэтому часть показателей целесообразно агрегировать либо расширять выборку проектов.
Для того, чтобы проверить модель важно сопоставить расчетную эффективность с ее фактическими изменениями именно после пилотного проекта, и проверка предполагает повторный расчет на ином временном интервале, обсуждение результатов со специалистами и анализ причин расхождений. Метод показывает относительное положение технологии по выбранным входам и выходам. Поэтому окончательное решение должно объединять DEA-оценку с финансовым анализом и оценкой кибернетических, правовых и организационных ограничений.
Некоторым ограничением данного примера является малое число единиц принятия решений, а также использование иллюстративных коэффициентов. При четырех технологиях расширение перечня рисков достаточно быстро способно снизить различающую способность модели. Далее в выборку важно увеличивать посредством отдельных проектов, или вариантов внедрения, при этом коэффициенты надо заменить наблюдаемыми показателями. При этом дополнительно можно учитывать инвестиционные затраты, длительность внедрения, надежность данных. До получения такой информации корректным результатом статьи является методическая схема расчёта, а не числовое ранжирование технологий.
Заключение
Таким образом, рассмотренный и предложенный подход позволяет установить связь между выбором цифровых технологий и задачами снижения финансовых рисков. Технология рассматривается как единица принятия решения, взвешенное снижение риска является результатом, а остаточный риск является используемым входом. Перечисленное создает основу для того, чтобы сопоставить альтернативы при ограниченности инвестиционных ресурсов, поскольку представленные коэффициенты, по своей природе, носят скорее демонстрационный характер. При этом, для получения финального рейтинга важно получить данные определенной компании, экспертную процедуру, а также решение полной DEA-задачи. После данной проверки модель может быть использована в качестве инструмента для формирования последовательности пилотных проектов, а также оценки фактического экономического эффекта.
Исходя из всего сказанного, чётко подтверждается тот факт, что описанное использование автором метода DEA должно работать таким образом, что потенциальный эффект от внедрённой цифровой технологии или группы технологий должен быть такое, что чем больше будет этот эффект, распространяющийся на все наиболее весомые (доминирующие и высокие) выявленные риски (в данном случае наиболее существенными были продемонстрированы именно финансовые риски) – тем лучше.
Для определения выхода в модели DEA важно осуществить оценку того, насколько каждая из технологий цифровизации, которая была выбрана по определенной выборке может снижать совокупный риск со всех отдельно рассматриваемых финансовых рисков.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://vaael.ru/en/article/view?id=4560 (accessed: 30/09/2026).
DOI: https://doi.org/10.17513/vaael.4560