ORGANIZATION OF INTERNAL CONTROL AS A FUNCTION OF INVENTORY SAFETY MANAGEMENT
Введение
Современная строительная отрасль развивается довольно активно, расширяя границы строительства объектов различного назначения. При этом в строительных компаниях наблюдается серьезная проблема с сохранностью материальных запасов, поскольку многие виды строительных материалов хранятся на открытых площадка, доставка которых осуществляется, минуя склад. Политика строительных организаций направлена на решение проблем рациональной закупки материалов и повышение эффективности управления материальными строительными ресурсами. Закупленные материальные запасы должны своевременно и рационально использоваться в процессе строительства, что обеспечит снижение непроизводительных расходов.
В результате, строительным компаниям становится сложно реализовать строительные проекты. Недостатком российских строительных компаний является постоянное ускорение строительства, сокращение сроков сдачи объектов, что приводит к возникновению сбоя в поставках строительных материалов. Такая политика управления материальными ресурсами является неэффективной и ведет к снижению показателей финансовых результатов. В таких компаниях снижается качество построенных объектов, возникают риски, связанные с уменьшением продаж.
В результате в управлении сохранностью материальных запасов строительных организаций возникает множество нерешенных вопросов, связанных с применением методов, способов и приемов внутреннего контроля. Требования современного времени, потребности заказчиков заставляют совершенствовать стратегию управления деятельностью строительных организаций, как крупных, так и малых предприятий, создавать и развивать систему внутреннего контроля запасов.
Цель исследования заключается в изучении теоретических и методических основ внутреннего контроля в системе управления материальными запасами, в разработке методического инструментария контроля обеспечения сохранности материальных запасов строительных организаций, в развитии контрольной функции управления сохранностью материальных строительных запасов, в применении новых способов и подходов к организации и проведению контроля закупок строительных материалов и их сохранности в местах нахождения.
На основе полученных результатов ставится задача разработки контрольных мероприятий по снижению рисков сохранности материальных ресурсов строительных организаций, эффективного их использования для повышения качества строительных работ.
Материалы и методы исследования
В качестве эмпирической базы использован большой арсенал научной литературы в области внутреннего контроля сохранности материальных ресурсов, учета и анализа; нормативно-правовые акты различных уровней управления; информационные интернет-ресурсы строительных компаний; бухгалтерская и управленческая отчетность строительных компаний; результаты инвентаризации материальных запасов.
Особое внимание уделено аналитическим процедурам движения материалов [5]. Поскольку, как считают К. Ю. Решетов и Т. Е. Филиппова, методология анализа материальных ресурсов должна включать как количественную оценку эффективности использования ресурсов, так и качественную характеристику факторов, влияющих на показатели материалопотребления, что требует формирования многоуровневой системы информационного обеспечения [11]. Трудно не согласиться с данным утверждением, поскольку качество выводов по внутреннему контролю напрямую зависит от полноты и достоверности исходных данных.
В свою очередь, П. М. Гаджидавудова и А. М. Агаева подчеркивают, что методические аспекты анализа обеспеченности предприятия материальными ресурсами базируются на действующей нормативно-правовой базе, которая определяет принципы и правила учета, оценки и инвентаризации материальных ресурсов [3]. Соглашаясь с авторами, следует добавить, что полноценный анализ должен быть положен в основу контрольных функций управления материальными запасами, опираться не только на действующие нормативы, но и учитывать их изменения, что позволит своевременно адаптировать аналитические процедуры к трансформациям законодательства.
Нормативно-правовая база регулирования учета материальных ресурсов включает следующие основные документы: Федеральный закон «О бухгалтерском учете», Налоговый кодекс РФ, ФСБУ 5/2019 «Запасы» [14].
Интеграция финансовой и управленческой информации позволяет не только оценить текущий контроль материальных ресурсов, но и выявить потенциальные возможности оптимизации их потребления [2]. Методы сбора и обработки информации о материальных ресурсах включают документальное наблюдение, инвентаризацию, осмотр в местах хранения, аналитические группировки, сравнение и расчеты. Для повышения качества контрольных функций применялись современные информационные программные продукты, такие, как «1С:Бухгалтерия» [7], обеспечивающие автоматизированный сбор, обработку и хранение данных о движении материальных ресурсов.
Результаты исследования и их обсуждение
В системе управления материальными запасами строительных организаций важным моментом является координация всех функций, направленных на обеспечение сохранности ресурсов, снижение рисков утраты, повышение рациональности использования. К таким функциям относится контроль, который на строительном предприятии должен быть организован, как система внутреннего контроля [10]. Процедуры внутреннего контроля используются для определения рисков нерационального использования материалов в строительных организациях, а также для проверки подготовки складских помещений, открытых строительных площадках для хранения строительных материалов.
Исследование организации контроля строительных материалов осуществлено на примере строительных организаций Орловской области: АО СЗ «Инжилком», ООО «Империал», ООО СЗ «Стройдом», ООО «Жилстрой-инвест». Как показало исследование, в системе внутреннего контроля сохранности запасов строительных организаций, необходимо выделить три последовательных вида контроля, представленных на рисунке 1.
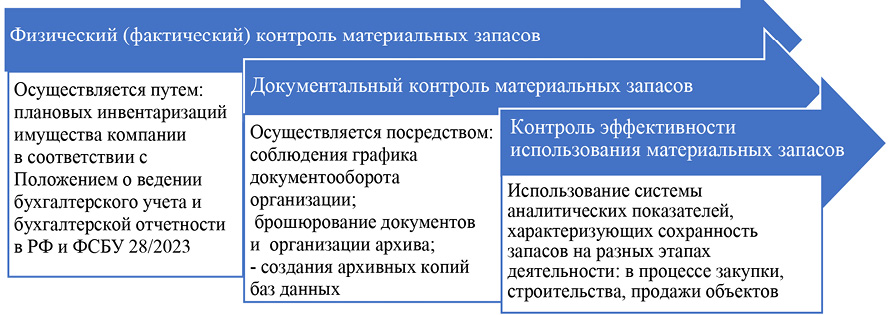
Рис. 1. Виды контроля в управлении сохранностью материальными ресурсами Примечание: составлено авторами с использованием материалов ФСБУ 28/2023 [9]
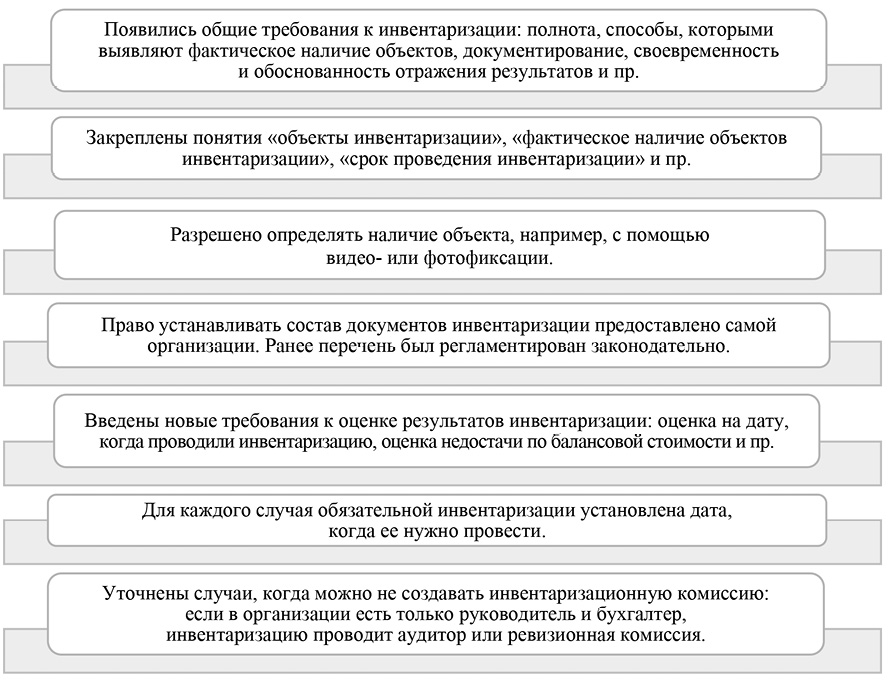
Рис. 2. Изменения процесса инвентаризации по новому бухгалтерскому стандарту Примечание: составлено авторами по материалам ФСБУ 28/2023
Внутренний физический (фактический) контроль способствует обеспечению сохранности материальных ресурсов, снижению рисков недостач и хищений, посредством проведения инвентаризаций, организации хранения на складах и открытых площадках, исключения доступа к ресурсам [4].
Методическим инструментарием фактической проверки материальных ресурсов является инвентаризация, порядок проведения которой регламентируется ФСБУ 28/2023. Причем инвентаризации могут быть инициативными, предусмотренными учетной политикой организации и обозначенными графиком проведения, и обязательными, проведение которых определено положениями ФСБУ 28/2023. Вступившее в действие с 2025 г. ФСБУ 28/2023, внесло существенные изменения в организацию и проведение инвентаризаций [9]
Изменения, внесенные новым стандартом в процесс организации и проведения инвентаризаций представлен на рисунке 2.
В строительных организациях решения о необходимости проведения инвентаризации сохранности материальных ресурсов могут приниматься руководством в следующих случаях:
- при изменении системы охраны строительной организации;
- в случае технической неисправности систем видеонаблюдения и иных охранных технических средств;
- при возникновении краж или выявлении признаков возможного их возникновения;
- при недобросовестном отношении к выполнению своих обязанностей материально-ответственными лицами;
- наличие на хранении особо ценных материалов.
Документальный контроль сохранности материальных запасов на первом этапе предусматривает работу с документами на предмет их первоначального осмотра:
- наличие стеллажей, комнат для хранения документов или архивных помещений;
- наличие графиков движения документов;
- ответственных лиц за организацию документооборота;
- наличие сброшюрованных документов;
- наличие и виды бухгалтерских автоматизированных программ.
На втором этапе документального контроля осуществляется проверка на предмет соответствия требованиям ФСБУ 27/2021 [6], которые направлены на снижение рисков возникновения несанкционированных операций, выявление нарушений по оприходованию и списанию запасов, по учету складских запасов, предназначенных для строительства или продажи.
Проведение документального контроля осуществляется в следующей последовательности:
- проверка соблюдения требований, предъявляемым к составлению и содержанию документов;
- контроль порядка исправления допущенных нарушений и недостатков;
- контроль порядка хранения документов и организации архивного дела;
- проверка документооборота в системе бухгалтерского учета.
Контроль включает позиции по соблюдению реквизитов первичных документов, содержанию документов и бухгалтерских регистров (рисунок 3).
Следующим видом внутреннего контроля в системе управления сохранностью материальных запасов является контроль эффективности их использования [16]. К функциям контроля в управлении эффективностью использования материальных запасов относится оценка:
- состояния сохранности материальных ценностей строительных организаций [12];
- причин возникновения рисков возможных недостач и хищений строительных материалов;
- экономических правонарушений по оприходованию и списанию материалов;
- нарушений формирования себестоимости строительных работ;
- нарушений по отражению выручки за проданные материалы, товары или выполненные строительные работы;
- возможности наступления рисковых ситуаций при сдаче строительных объектов заказчикам.
Такой контроль должен осуществляться последовательно, как наглядно показано на рисунке 4.
Деятельность строительной организации на всех этапах связана с использованием материально-производственных запасов, движение которых происходит под воздействием внешней и внутренней среды. Изменение среды оказывает влияние на условия хранения, процесс движения и эффективность использования запасов, нередко создает проблемы, связанные с недостачами, хищениями, потерями, снижением их качества.
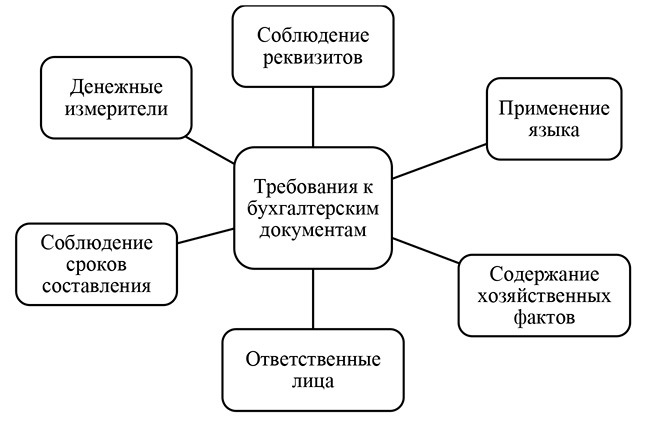
Рис. 3. Требования, предъявляемые к бухгалтерским документам в системе экономической безопасности предприятия Примечание составлено авторами по материалам ФСБУ 27/2021 [6]
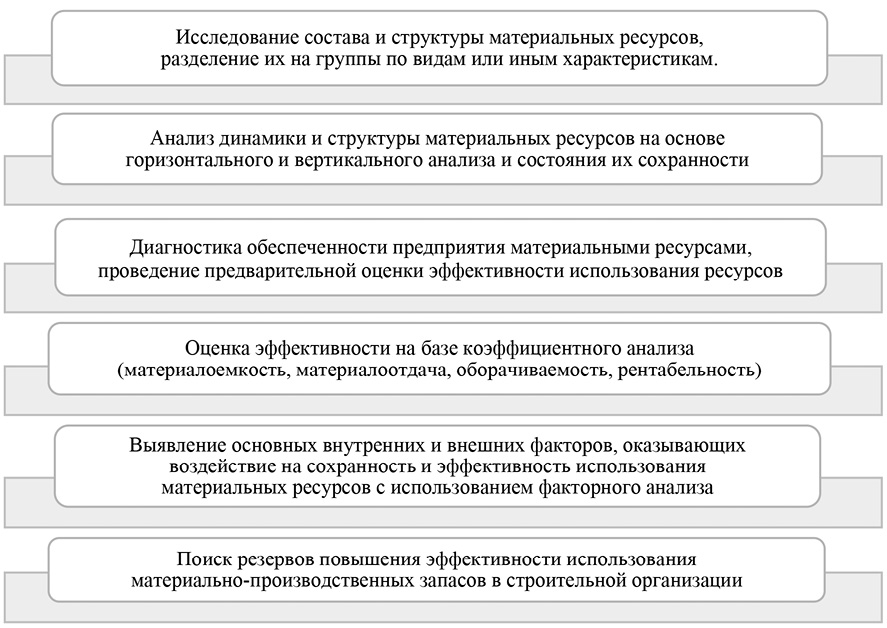
Рис. 4. Этапы контроля в управлении эффективностью использования материальных запасов Примечание: составлено авторами
В этой связи усиливается роль внутреннего контроля запасов [1], поскольку их недостаток или полное отсутствие, влияют на выполнение обязательств перед заказчиками, получение выручки от выполнения строительных работ и, соответственно, прибыли.
Одним из направлений контроля обеспечения сохранности материально-производственных запасов является выявление и оценка рисков, возникающих на всех этапах движения и хранения запасов. Для реализации функции контроля в управлении материальными запасами в строительных организациях определена цепочка стадий строительного процесса, включающая приобретение строительных материалов до возведения строительного объекта, с выделением на каждой стадии возможных рисков (рисунок 5).
На основе составленной классификации рисков появляется возможность не только оценить каждый выявленный риск, но и применить контрольные процедуры по их предупреждению или устранению, установить факторы, повлиявшие на возникновение рисков.
Широкий спектр рисков, возникающих при поступлении, потреблении и хранении материально-производственных запасов требует решения ряда задач [8], способствующих их минимизации и предотвращению:
- осуществление физического контроля в виде инвентаризаций;
- организация эффективной системы учета материальных запасов;
- обоснование оптимальных закупок материальных ресурсов;
- повышение качества системы управления материальными запасами.
Решение поставленных задач позволит выявить негативные факторы, которые связаны с возникновением рисков на каждой стадии производственного процесса, что позволит повысить эффективность строительной деятельности, снизит вероятность возникновения недостач и хищений, порчи материально-производственных запасов, нарушений выполнения расчетных обязательств.
Исследование рисков для целей их предотвращения, ведет к необходимости изучения угроз экономических правонарушений, природу которых необходимо познавать.
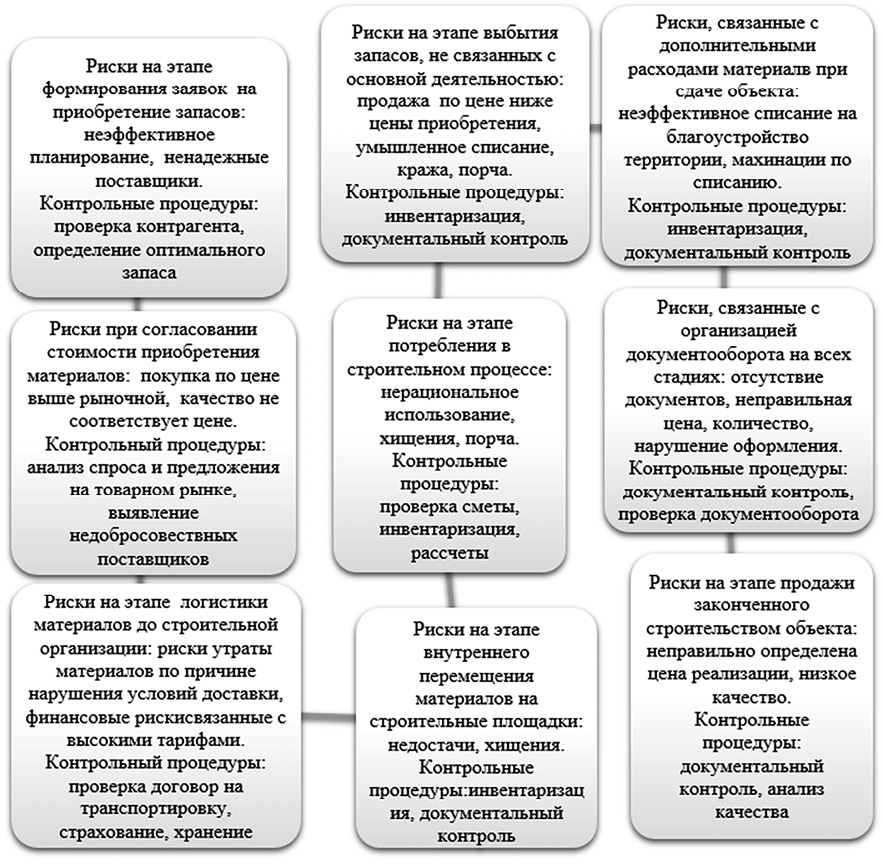
Рис. 5. Группировка рисков по операциям с материальными запасами и контрольных процедур по их выявлению и предупреждению в разрезе бизнес-процессов строительной организации Примечание: составлено авторами
Как считают И. А. Сергеева и А. Ю. Сергеев, к угрозам по материальным ресурсам относится негативное отрицательное воздействие на объекты, которые могут привести к негативным последствиям и нанести ущерб [13].
Мероприятием, способствующем снижению рисков нерационального использования материальных ресурсов является применения методов и способов нормирования остатков на складе и в строительстве – остатков незавершенного строительства.
Определение оптимальных остатков на складе, обеспечивает непрерывное функционирование строительного производства; своевременное выполнение строительных работ; равномерность поставок материалов и ритмичность отгрузок: неэффективность финансовых ресурсов; возникновение испорченных и залежалых материалов.
В этой связи, для обеспечения сохранности запасов могут быть созданы остатки запасов в зависимости от времени их использования и назначения:
- текущий запас, предназначенный для обеспечения бесперебойного строительства, соблюдения ритмичности поступления ресурсов, выполнения плана строительных работ;
- подготовительный запас, обусловлен наличием ресурсов до начала строительства и способствующий эффективному выполнению заказов и проектов;
- страховой запас, необходимость которого возникает с вероятной подстраховкой бесперебойного строительства;
- сезонный запас, который необходим для строительных работ и производственного процесса, по которым явно просматривается наличие сезонности. На этот период предприятие делает дополнительные закупки материалов и других ресурсов.
Нормированию подлежит каждый из перечисленных запасов в целях определения оптимального размера. Норматив может быть установлен в днях, в денежных и натуральных измерителях. В строительной деятельности чаще всего осуществляется нормирование в днях и натуральных измерителях.
Отсутствие нормирования может привести к дополнительным рискам сохранности материальных запасов [15]:
- наличию простоев в работе предприятия, отдельных подразделений, отдельных агрегатов или механизмов;
- снижению оборачиваемости запасов на складе, что приведет к затовариванию и порче материалов, а также увеличению расходов на хранение;
- замораживанию неликвидных материальных запасов, которые в конечном итоге, приведут к убыткам;
- снижению качества готовых строительных объектов, качества выполняемых работ, в результате применения устаревших материальных ресурсов.
Заключение
Несмотря на развитие строительного бизнеса, в строительных предприятиях недостаточно развит механизм управления сохранностью материальными ресурсами, а также методический инструментарий управления рисками, возникающими по всем стадиям строительного процесса, что требует не только изучения системы внутреннего контроля в рамках отдельных предприятий с учетом специфики строительной деятельности, но и внутреннего состояния компании, внешнего бизнес окружения на строительном рынке. В этой связи, рекомендуется комплексный подход к организации и развитию функции контроля в системе управления сохранностью материальными запасами строительных организаций, который основан на последовательных этапах осуществления следующих видов контроля: фактический контроль наличия остатков материальных запасов; документальный контроль движения запасов; контроль эффективности использования строительных материалов. Такой подход будет способствовать выявлению и оценке рисков утраты, порчи и хищения материальных запасов по бизнес-процессам строительной деятельности, обеспечит применение своевременных контрольных процедур для их снижения или предупреждения, снизит вероятность их возникновения в строительных организациях.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://vaael.ru/en/article/view?id=4554 (accessed: 30/09/2026).
DOI: https://doi.org/10.17513/vaael.4554