KENYA INSURANCE MARKET: KEY DRIVERS AND RISKS OF INSURERS' SOLVENCY
Введение
Вопросы обеспечения финансовой устойчивости сохраняют свою актуальность как для российских, так и для зарубежных страховых компаний. Значимый интерес проявляется к рассмотрению этих задач в пределах формирующегося страхового рынка на африканском континенте, особенно в Кении, обладающей предпосылками для роста, что делает его привлекательным для инвестиций и важным для обеспечения общей экономической устойчивости. Платежеспособность страховых компаний является важнейшим фактором стабильности всей финансовой системы [1]. В 2024-2025 годах страховой рынок Кении находился в фазе глубокой трансформации, что явилось основанием для изучения его надежности и стабильности. Экономический рост и современные технологии стимулируют его развитие, но все еще низкий уровень проникновения страхования и новые правила регулирования создают дополнительные сложности для участников страхового рынка Кении.
Целью данного исследования явилось определение влияния современных факторов экономического развития на формирование текущего и будущего профиля платежеспособности кенийских страховщиков.
Материалы и методы исследования
Для анализа кенийского страхового рынка, оценки платежеспособности страховщиков Кении и выявления факторов влияния применен комплексный подход, учитывающий макроэкономические и отраслевые показатели. Эмпирическую основу исследования составили официальные отчёты страхового регуляторного органа Кении (IRA), аналитические обзоры консалтинговых компаний и материалы отраслевых ассоциаций [2-4]. Изучение регуляторных изменений базировалось на анализе требований и практических последствий перехода на риск-ориентированный надзор [5] и МСФО 17 «Договоры страхования»1.
Кения, являясь региональным центром торговли и финансов Восточной Африки, на протяжении ряда лет демонстрировала признаки опережающего развития в ряде ключевых секторов экономики [6, 7]. Финансовые услуги, в том числе страхование, имеют стабильный рост – показатели страховых премий показывают положительную динамику [8]. История становления и современное состояние страхового рынка Кении привлекали российских исследователей, которые также замечали и масштаб кенийского страхового рынка, и перспективность его развития [9]. Страховой рынок Кении имеет богатую историю, первые страховые компании появились в начале XX в., что было обусловлено британским протекторатом. Тем не менее впервые закон о страховом деле был принят в 1986 год2, регулятором рынка стало Бюро уполномоченного по страхованию. Впоследствии функции регулятора стало выполнять Агентство регулирования страхового рынка Кении (IRA), которое действует в настоящее время. Среди факторов, оказывающих существенное влияние на современное развитие страхования в регионе, выделяют цифровизацию. Ее воздействие позволяет развивать новые каналы продаж и программы микрострахования, что меняет традиционный страховой бизнес и его устойчивость [10-13]. Активное развитие кенийского страхования диктует необходимость обеспечения его устойчивости, поэтому оценка платежеспособности и надежности кенийских страховщиков требуют отдельного рассмотрения. В публикациях драйвером кенийского страхового рынка считают медицинское страхование. В работе Альхаджери М. и др. выявлен низкий охват кенийцев мединским страхованием, что обусловлено недостаточным уровнем образования и неграмотностью, бедностью, отсутствием смартфона или компьютера [14]. Бараза Е. и др. в своей статье делают вывод о том, что, несмотря на благие намерения, лежащие в основе реформ национальной системы медицинского страхования в Кении, и улучшения в некоторых областях, особенности системы могут помешать достижению всеобъемлющей защиты населения Кении от финансовых рисков [15]. О роли медицинского страхования и необходимости расширения его программ отмечается в работах Кангвана Дж. и Кемей В. [16, 17]. В периодике затрагивается тема управления рисками кенийских страховщиков. Применение риск-ориентированного подхода к регулированию страховой деятельности (Risk-Based Solvency, RBS), его особенности и обзор режима платежеспособности представлен в работе Виндзор П. [5], об особенности управления андеррайтинговым риском кенийскими страховщиками в целях обеспечения платежеспособности описано в работе [18], вопросы оптимального управления платежеспособностью, в том числе необходимость определения конкретных действия при разных значениях платежеспособности, рассматриваются в работе [19]. В условиях поиска альтернатив и растущего бизнес-интереса к африканскому континенту, вопросы изучения страховых рынков Африки приобретают новый смысл и значение и рассматривается в работах [20-22]. Особое внимание должно уделяться изучению платежеспособности и финансовой устойчивости субъектов африканского страхового рынка и факторам, оказывающим на него существенное влияние. В этой связи среди поставленных в исследовании задач: – исследовать страховой рынок в условиях макроэкономической динамики и провести анализ финансовых коэффициентов лидеров страховой отрасли Кении для выявления основных тенденций его развития и рисков нарушения платежеспособности; – учитывая значимость инвестиционной деятельности страховщика в обеспечении платежеспособности рассмотреть особенности его формирования и структуру инвестиционного портфеля с целью определения его надежности; – выявить ключевые драйверы и факторы, определяющие финансовую устойчивость страховщиков Кении.
Результаты исследования и их обсуждение
Страховой рынок Кении, являясь одним из наиболее развитых и инновационных в Восточной Африке, занимает устойчивое место в пятерке крупнейших рынков континента, хотя в глобальном масштабе его доля невелика (0,03%). При населении около 55 млн чел. и статусе регионального финансового центра, ежегодный объем страховых премий в стране составляет в среднем 3 млрд долл. (табл. 1).
Таблица 1
Подписанная страховая премия по странам Африки за 2024 г. (тыс. долл.)
|
Страна |
Страхование не жизни |
Страхование жизни |
Всего |
|
ЮАР |
11 992 000 |
38 400 000 |
50 392 000 |
|
Марокко |
3 147 279 |
2 638 198 |
5 785 477 |
|
Кения |
1 565 480 |
1 466 479 |
3 031 959 |
|
Египет |
1 147 992 |
564 351 |
1 712 343 |
|
Алжир |
1 104 334 |
154 716 |
1 259 050 |
|
Тунис |
835 850 |
359 272 |
1 195 122 |
|
Намибия |
293 315 |
767 952 |
1 061 267 |
|
Нигерия |
710 450 |
305 435 |
1 015 885 |
|
Кот-д’Ивуар |
574 514 |
424 087 |
998 601 |
|
Маврикий |
404 560 |
258 730 |
663 290 |
Примечание: составлено авторами по [23].
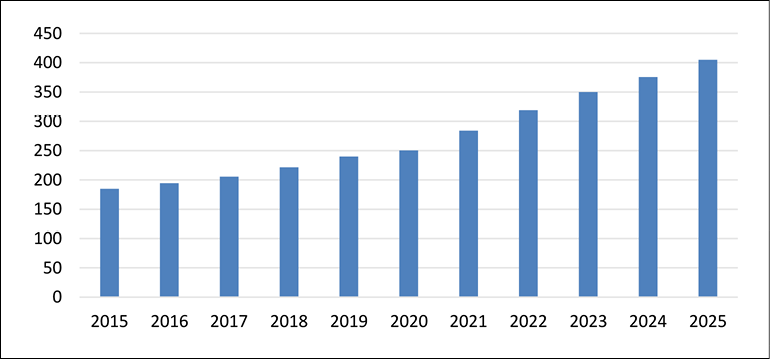
Рис. 1. Динамика ВВП Кении по ППС (млрд долл.) Примечание: составлено авторами по [25]
Таблица 2
Ключевые показатели страхового рынка Кении
|
Показатель |
Первое полугодие 2024 |
Первое полугодие 2025 |
Изменение |
Влияние на платёжеспособность |
|
Валовые страховые премии |
212,8 млрд KES |
241,3 млрд KES |
+13,4% |
Положительное (рост базы) |
|
Общая сумма выплат |
101,9 млрд KES |
122,9 млрд KES |
+20,6% |
Отрицательное (дополнительное давление на резервы) |
|
Проникновение страхования |
2,4% |
2,2% |
-0,2 п.п. |
Отрицательное (ограничение роста) |
|
Инвестиционный доход |
62 млрд KES |
77 млрд KES |
+24,2% |
Положительное (источник покрытия обязательств) |
|
Прибыль после налогообложения |
16,7 млрд KES |
12,8 млрд KES |
-23,4% |
Отрицательное |
Примечание: составлено авторами по [2].
Рынок представлен страховыми компаниями, разделенными почти поровну между сегментами общего страхования (30 компаний) и страхования жизни (25 компаний). По структуре премий рынок также делится пополам: на долю общего страхования приходится обязательное автострахование гражданской ответственности, медицинское, огневое и имущественное страхование, а сегмент страхования жизни представлен, в основном, сберегательно-накопительными продуктами. Особую динамику задают медицинское страхование и микрострахование, оформляемое посредством мобильных платформ на основе системы мобильных денежных переводов и финансовых услуг M-Pesa, запущенной в Кении в 2007 году. По состоянию на 01.03.2026 она насчитывает 40 млн пользователей [24]. Характеризуясь высоким уровнем зрелости и конкуренции, кенийский рынок тем не менее обладает значительным потенциалом роста за счет технологий и низкого текущего уровня проникновения страхования в стране.
Несмотря на положительную макродинамику (рис. 1), уровень проникновения страхования в Кении в последние годы все еще остается низким – около 2,5% по итогам первого полугодия 2025 года, что значительно ниже среднемирового значения и среднего среди африканских стран [2, 4].
Среди основных причин такого незначительного проникновения страховых услуг выделяют их восприятие как роскоши и ненужной траты, а также низкую финансовую грамотность и недоверие потребителей. Тем не менее в 2024–2025 годы рынок продемонстрировал устойчивый номинальный рост: объем подписанных страховых премий за первое полугодие 2025 года вырос на 13,4% и достиг 241,3 млрд кенийских шиллингов (KES). Но более детальный анализ выявил опережающий рост страховых выплат. Так, за этот же период общая сумма выплат увеличилась на 20,6%, до 122,9 млрд KES [2]. Такой дисбаланс создает прямую нагрузку на страховые резервы и показатели прибыльности (табл. 2).
Анализ данных за первое полугодие 2025 года показывает, что непосредственную угрозу платёжеспособности создаёт перекос в динамике ключевых показателей – темп роста страховых выплат превышает темп роста сборов премий. Это означает, что расширение бизнеса происходит на фоне снижения финансовой результативности страховой деятельности, что напрямую снижает прибыль и истощает резервы компаний. В то же время устойчивый рост инвестиционного дохода служит важным стабилизирующим фактором. Он частично компенсирует убыточность основной деятельности и помогает поддерживать общую платёжеспособность сектора. Тем не менее показатель прибыли после налогообложения демонстрирует снижение в рассматриваемом периоде на 23,4%, поэтому текущая ситуация требует от страховщиков разработки и принятия мер по пересмотру тарифов и усилению контроля над убыточностью в целях обеспечения платежеспособности. Дополнительно проанализируем финансовые коэффициенты убыточности и расходов для пяти крупнейших страховщиков Кении, сопоставив их с размером капитала (табл. 3).
Результаты проведенного коэффициентного анализа финансовых показателей крупнейших кенийских страховщиков демонстрируют системную убыточность страховой деятельности за 5 лет при незначительных уровнях капитала. Это является прямой угрозой платежеспособности и определяет ключевую роль инвестиционного дохода и капитала в сохранении финансовой устойчивости страховщиков, но делает платежеспособность основных игроков рынка крайне чувствительной к волатильности финансовых рынков.
Эмпирический анализ показывает, что страхование мобилизует капитал, страховщики жизни накапливают долгосрочные договорные сбережения, которые можно инвестировать в инфраструктуру, государственные облигации, жилищное финансирование и развитие частного сектора. В странах Африки, испытывающих нехватку капитала, эта функция мобилизации внутренних ресурсов незаменима. Однако для кенийских страховщиков вопросы повышения капитализации и платежеспособности являются актуальными, что демонстрирует статистика отношения совокупных активов страховых компаний к ВВП в 2024 году и доли страховых компаний в общем объеме страхования (рис. 2).
Доля активов кенийских страховщиков в ВВП по итогам 2024 г. составляет менее 10%, а уровень проникновения страхования около 2%. В целом, это означает, что страховой сектор в Кении не является значимым драйвером национальной экономики и характеризуется достаточно высокой концентрацией. Активы кенийского страхового сектора показывают положительную динамику, их структура свидетельствует о надежности сформированных инвестиционных портфелей (табл. 4).
Таблица 3
Анализ финансовых коэффициентов крупнейших страховщиков Кении
|
Страховая |
Коэффициент убыточности |
Коэффициент расходов |
Капитал (млрд KES) |
||||||||||
|
компания |
по годам |
в среднем за период |
по годам |
в среднем за период |
|||||||||
|
2020 |
2021 |
2022 |
2023 |
2024 |
2020 |
2021 |
2022 |
2023 |
2024 |
||||
|
Sanlam |
1,01 |
0,72 |
0,71 |
0,74 |
0,77 |
0,79 |
0,56 |
0,52 |
0,66 |
2,44 |
0,40 |
0,92 |
27,8 |
|
Liberty |
0,55 |
0,69 |
0,62 |
0,63 |
0,78 |
0,66 |
0,46 |
0,82 |
0,71 |
0,35 |
0,56 |
0,58 |
10,6 |
|
Jubilee Ins |
0,71 |
1,08 |
0,71 |
0,89 |
0,94 |
0,87 |
0,50 |
0,41 |
0,50 |
1,13 |
0,30 |
0,57 |
55,6 |
|
Britam |
0,86 |
0,93 |
1,15 |
0,96 |
0,73 |
0,92 |
0,79 |
0,46 |
0,39 |
2,38 |
0,32 |
0,87 |
31,2 |
|
CIC |
0,84 |
0,78 |
0,89 |
0,73 |
0,92 |
0,83 |
0,54 |
0,79 |
0,41 |
0,88 |
0,26 |
0,58 |
11,1 |
Примечание: рассчитано авторами по [2].
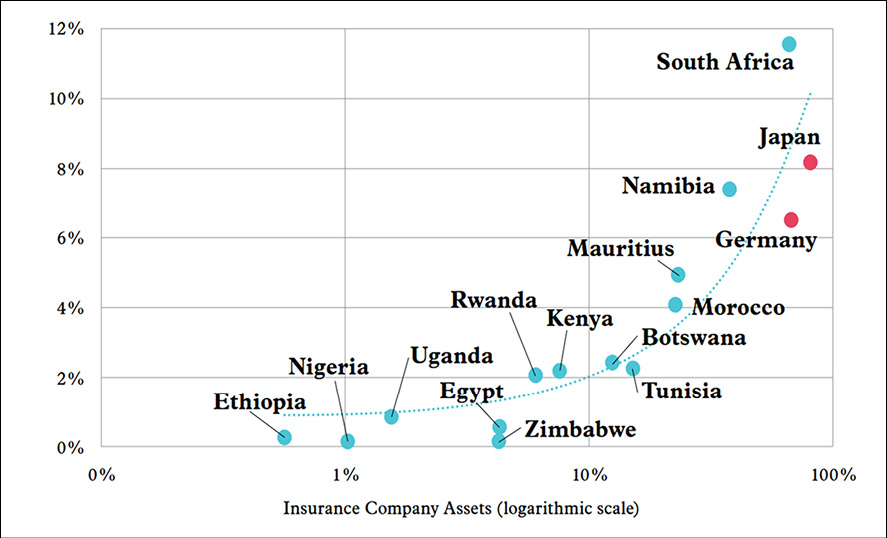
Рис. 2. Отношение совокупных активов страховых компаний к ВВП в 2024 году (%), доля страховых компаний в общем объеме страхования (%) [26]
Таблица 4
Динамика структуры активов кенийских страховщиков (млрд долл.)
|
Наименование актива |
Год |
||||||||
|
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
Государственные ценные бумаги |
2,11 |
2,57 |
3,01 |
3,66 |
4,41 |
5,06 |
5,97 |
6,51 |
6,45 |
|
Инвестиционная недвижимость |
0,73 |
0,79 |
0,83 |
0,84 |
0,85 |
0,87 |
0,92 |
0,92 |
0,76 |
|
Акции |
0,48 |
0,39 |
0,48 |
0,55 |
0,42 |
0,53 |
0,57 |
1,04 |
0,57 |
|
Банковские вклады |
0,45 |
0,54 |
0,5 |
0,53 |
0,52 |
0,48 |
0,46 |
0,32 |
0,30 |
|
Инвестиции в дочерние компании |
0,14 |
0,15 |
0,15 |
0,16 |
0,19 |
0,22 |
0,25 |
0,28 |
0,13 |
|
Кредиты и ипотека |
0,12 |
0,12 |
0,13 |
0,13 |
0,14 |
0,13 |
0,13 |
0,08 |
0,05 |
|
Прочие инвестиции |
0,24 |
0,26 |
0,13 |
0,06 |
0,04 |
0,04 |
0,04 |
0,18 |
0,17 |
|
Итого |
4,27 |
4,82 |
5,23 |
5,93 |
6,57 |
7,33 |
8,34 |
9,33 |
8,43 |
Примечание: составлено авторами по [27].
Рост премий за рассматриваемый период обеспечен двум отраслями страхования – и страхованием жизни, и общим страхованием, на которые приходится 45,7% и 53,8% рынка соответственно [2]. Существенным фактором развития становится микрострахование, осуществляемое по отдельным правилам 2020 года, предусматривающими лимит премии – 40 KES в день и страховой суммы – 500 000 KES [11]. Это перспективное направление, ориентированное на население с низкими доходами, показывает значительный рост: в третьем квартале 2025 года количество заявлений о страховых случаях выросло на 21%, а выплаты увеличились на 115% [10]. Примером микрострахования может служить кейс компании Pula, которая применяет спутниковый мониторинг, погодные данные и ИИ для доступного агрострахования. Это свидетельствует о растущем доверии и востребованности продукта, но также требует от страховщиков отлаженных процессов управления массовыми, но низкомаржинальными рисками.
Цифровая трансформация является ещё одним системным трендом. Более 70% местных страховщиков используют мобильные приложения или веб-порталы. Запуск таких продуктов, как CIC Easy Bima и Jubilee J-Force, повышает доступность и операционную эффективность [12]. О запуске цифрового продукта автострахования Easy Bima было объявлено CIC Group в апреле 2024 года. Это решение позволяет клиентам распределять стоимость своих премий по автострахованию на равные ежемесячные платежи в течение года, что обеспечивает большую гибкость и доступность по цене. Потребители часто считают страхование сложным для понимания. Это мнение было подтверждено различными исследованиями, проведенными с целью выявления причин низкого уровня охвата страховкой, последним из которых стало исследование Fin Access за 2024 год [5]. Опрос показал, что 63,2% респондентов не платят страховые взносы, а 19,4% не знают о продуктах. Цифровое решение J-Force было запущено Jubilee insurance в феврале 2025 года. Оно направлено на повышение эффективности распределения страховых полисов за счет упрощения администрирования, взаимодействия с клиентами и обработки транзакций. Внедрение ИИ для андеррайтинга, обработки претензий и борьбы с мошенничеством позволяет сокращать издержки и улучшать клиентский опыт, что косвенно укрепляет финансовое положение компании [13]. В Кении реализуется механизм параметрического страхования для фермеров через мобильные платформы. Используя спутниковые данные, программа автоматически активирует выплаты при снижении уровня осадков ниже 50% от нормы. Это исключает необходимость оценки ущерба на месте, снижая административные затраты [28].
Среди факторов, оказывающих влияние на страховой бизнес и определяющих финансовую устойчивость страховщиков Кении, стали регуляторные нововведения: риск-ориентированный надзор, МСФО 17 и Закон о страховых специалистах (табл. 5).
RBS обязывает компании поддерживать коэффициент достаточности капитала на уровне не менее 200% от установленного уровня достаточности капитала. 200% – это уровень капитала, при превышении которого регулирующий орган не будет налагать на страховщика никаких финансовых санкций. При этом от страховщиков требуется всегда поддерживать минимальный коэффициент достаточности капитала не менее чем на 100 процентов [5]. Это прямое и жёсткое требование к капиталу вынуждает страховщиков увеличивать собственные средства, что напрямую укрепляет их способность покрывать убытки. Однако это же требование ускоряет консолидацию рынка: мелкие игроки, неспособные нарастить капитал, вынуждены уходить или продаваться. МСФО 17 меняет учёт страховых обязательств, повышая прозрачность финансовой отчетности. Его главное влияние – операционное. Стандарт повышает волатильность отчётной прибыли из-за постоянных корректировок оценочных допущений, что осложняет управление.
Таблица 5
Влияние ключевых регуляторных инициатив на платёжеспособность
|
Регуляторная инициатива |
Суть и требования |
Непосредственное влияние на платёжеспособность |
|
Риск-ориентированный надзор (RBS) |
Требование поддерживать коэффициент достаточности капитала на уровне не менее 200% от установленного законом минимума. Реализуется через внедрение электронной системы отчётности. |
Прямое укрепление. Принуждает компании наращивать капитальные буферы, соразмерные принимаемым рискам. Ведёт к консолидации рынка, так как мелкие игроки могут не соответствовать требованиям. |
|
МСФО 17 «Договоры страхования» |
Новый стандарт учёта, требующий более прозрачной оценки обязательств по договорам страхования и признания прибыли с течением времени. |
Повышение прозрачности и волатильности. Приводит к реструктуризации балансов, повышает волатильность отчётной прибыли из-за изменений в оценочных допущениях, требует значительных затрат на внедрение. |
|
Закон о страховых специалистах (2025) |
Введение обязательного лицензирования и экзаменов для страховых агентов и андеррайтеров. |
Косвенное укрепление. Повышение профессионализма в продажах и андеррайтинге должно снизить репутационные риски и риски неадекватного ценообразования. |
Примечание: составлено авторами.
Помимо этого, переход на международные стандарты требует существенных инвестиций в информационные системы, что формирует дополнительную финансовую нагрузку для страховщиков. Закон о страховых специалистах3, который вводит лицензирование для страховых посредников (агентов) и андеррайтеров, оказывает косвенное влияние на платежеспособность, но его действие системно – закон направлен на повышение профессионализма в страховой сфере, что в перспективе должно снизить риски неадекватного ценообразования и улучшить качество страхового портфеля. Безусловно, это оказывает положительное влияние в контексте долгосрочной устойчивости сектора. Внедрение риск-ориентированного надзора (RBS) с использованием современных ИТ-решений позволило регулятору сократить время подготовки отчётности с 6 месяцев до 45 дней и более эффективно выявлять страховые организации с повышенным риском. Это свидетельствует о том, что выявление недобросовестных страховщиков, имеющих проблемы с платежеспособностью, будет осуществляться более оперативно.
Заключение
Проведенный анализ показал, что в последние годы на платежеспособность страхового сектора Кении существенное негативное влияние оказывают рыночные риски. Обусловленные опережающим ростом страховых выплат над страховыми премиями, они создают прямое давление на страховые резервы и диктуют необходимость пересмотра андеррайтинговой политики страховщика. Помимо них дополнительную нагрузку несут новые регуляторные требования, заключающиеся в соблюдении стандартов RBS и формировании финансовой отчетности по МСФО 17. Они влекут за собой существенное увеличение операционных расходов, что труднодостижимо для небольших игроков страхового рынка Кении.
Тем не менее эти проблемы компенсируются значительным ростом активов отрасли и инвестиционного дохода. Положительным фактором для развития кенийского страхования рассматривается активное использование цифровых технологий для снижения издержек и выхода на новые рынки, например. В среднесрочной перспективе можно ожидать продолжения консолидации рынка в связи с усилением регуляторной нагрузки на бизнес и углубления проникновения страхования, в том числе за счёт внедрения микрострахования и инноваций. В условиях высокой убыточности инвестиционная деятельность становится критически важным источником поддержания платёжеспособности. Финансовую устойчивость кенийских страховщиков в ближайшие годы будет определять не столько текущий объём премий, сколько способность адаптировать бизнес-модели к новой, более требовательной регуляторной и технологической реальности решить проблемы, связанные с управлением, рисками и ликвидностью.
[1] Министерство финансов Российской Федерации. Международный стандарт финансовой отчётности (IFRS) 17 «Договоры страхования» [Электронный ресурс]. 2025. URL: https://minfin.gov.ru/ru/document?id_4=122979-mezhdunarodnyi_standart_finansovoi_otchetnosti_ifrs_17_dogovory_strakhovaniya (дата обращения: 01.06.2026).
[2] Insurance Act (1986). [Электронный документ] URL:https://new.kenyalaw.org/akn/ke/act/1985/1/eng@2023-12-11 (дата обращения 12.04.2026).
[3] INSURANCE PROFESSIONALS ACT. NO. 5 OF 2025. Published in Kenya Gazette on 20 June 2025. [Электронный ресурс] URL: https://kenyalaw.org/akn/ke/act/2025/5/eng@2025-06-20 (дата обращения: 15.06.2026).
Conflict of Interest
Funding
Bibliographic Reference
URL: https://vaael.ru/en/article/view?id=4553 (accessed: 30/09/2026).
DOI: https://doi.org/10.17513/vaael.4553