СОВРЕМЕННЫЕ ПРОБЛЕМЫ И РЕЗУЛЬТАТЫ РАЗВИТИЯ ПРОЦЕССОВ ЦИФРОВИЗАЦИИ В ДЕЯТЕЛЬНОСТИ БАНКОВСКОГО СЕКТОРА РОССИЙСКОЙ ФЕДЕРАЦИИ
Введение
В современном периоде развития бизнеса в сфере финансов особое значение приобретают процессы цифровизации банковского бизнеса. В процессе конкурентной борьбы на рынке финансовых услуг банкам необходимо сосредоточить свое внимание на широком внедрении прогрессивных цифровых технологий для оптимизации бизнес-процессов и повышения качества новых банковских продуктов. Большинство банковских топ-менеджеров считают, что через 5-10 лет банки трансформируются из классических финансовых институтов в цифровые платформы, в которых основная масса клиентских операций будет автоматизирована и проходить через сайты, различные приложения, маркетплейсы, биржи ценных бумаг и т.п. На основе гиперцифровизации рутинные должности исчезнут и появятся финансовые коучи, специалисты по кибербезопасности и менеджеры по управлению капиталом клиентов [1].Одним из перспективным направлений цифровизации является применение различных методов искусственного интеллекта (ИИ). Все крупнейшие розничные банки уже давно используют такие методы, как чат-боты, голосовые помощники, система Gen Al и антифрод, инвестиционные и кредитные анализ с применением ИИ, техподдержка пользователей и др.
Целью исследования является анализ современных тенденций применения различных направлений цифровизации в деятельности банковского сектора РФ.
Материалы и методы исследования
Выводы статьи основаны на материалах научных исследований банковского бизнеса, цифровых данных новостных сайтов, графического метода, методов сравнительного экономического анализа и др.
Результаты исследования и их обсуждение
В последние годы вопросам внедрения цифровых технологий,включая мобильные приложения и искусственный интеллект, уделяется большое внимание в научных исследованиях российских и зарубежных ученых.
Тенденции, проблемы и перспективы использования искусственного интеллекта в банковской деятельности исследовались в работах российских ученых Панова А. В., Леонтьева А. М., Скатова В. Д., Носовой Т. П., Зерновой Л. Е., Матвеенко Д. В. и др. [2-5].
Показательным индикатором роста уровня цифровизации и использования ИИ в текущей деятельности банков является рост расходов банков на внедрение этих технологий в последние годы. Цифры по этому показателю были проанализированы рейтинговым агентством «Эксперт РА» по данным 81 кредитной организации в разрезе разделения банков на группы в зависимости от рейтинга по объему их деятельности [1].
Анализ данных таблицы 1 показывает быстрое увеличение доли IT расходов на в общей сумме операционных издержек банков, особенно в группе банков, входящих в ТОП 10 (на 11,5 % с 2024 по 2026 год- прогноз) , а также в группе банков,занимающих места в рейтинге с 51 по 100 (на 31,8% с 2024 по 2026 год-прогноз).
Таблица 1
Динамика доли IT расходов в общем объеме операционных издержек, %
|
Группы банков по рейтингу объема деятельности |
2024 |
2025 |
2026 прогноз |
Темп роста 2026 (прогноз) к 2024,% |
|
ТОП 10 |
26 |
27 |
29 |
111,5 |
|
с 11 по 50 |
21 |
23 |
23 |
109,5 |
|
с 51 по 100 |
22 |
29 |
29 |
131,8 |
Источник:составлено авторами по данным [1].
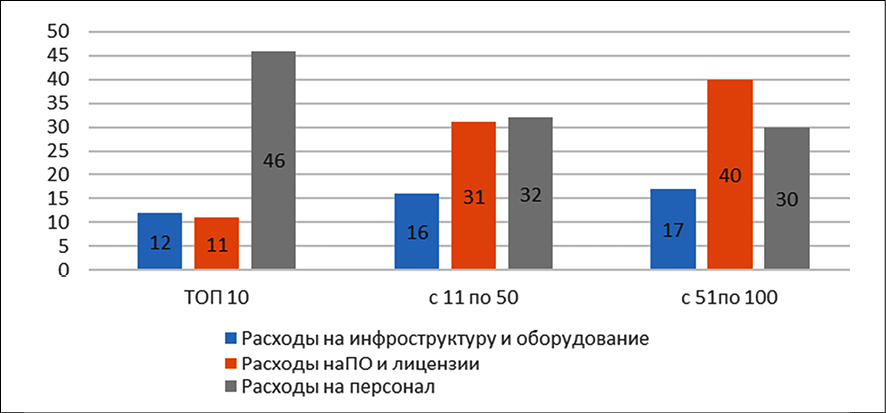
Динамика структуры IT расходов по группам банков в 2025 г, в % Источник: составлено автором по данным [1].
Таблица 2
Рейтинг крупнейших банков России по уровню цифровой зрелости
|
Банки |
Представленность в интернете место/количество баллов |
Продвижение и коммуникации место/количество баллов |
Он-лайн продажи место/количество баллов |
Общее количество баллов |
Место в рейтинге |
|
Совкомбанк |
1/120 |
1/95 |
3/100 |
315 |
1 |
|
Т-Банк |
2/115 |
2/95 |
4/95 |
305 |
2 |
|
Альфа-Банк |
6/105 |
3/90 |
1/110 |
305 |
3 |
|
ВТБ |
7/105 |
4/90 |
5/95 |
290 |
4 |
|
Газпромбанк |
3/115 |
16/60 |
2/110 |
285 |
5 |
|
Промсвязьбанк |
8/100 |
5/85 |
6/95 |
280 |
6 |
|
Сбербанк |
4/110 |
6/80 |
15/80 |
270 |
7 |
Источник: составлено автором по данным [6].
Интерес представляет и структура этих расходов, иллюстрированная на рисунке.
Данные рисунка позволяют сделать выводы о направлениях расходования инновационных затрат в банках РФ в 2025 г. Установлено, что среди банков, входящих в первую десятку, а также, занимающих места с 11 по 50, наибольший удельный вес в IT расходах занимают расходы на персонал (46% и 32 %), а в банках, занимающих места с 51 по 100 в общем рейтинге, наибольший удельный вес составляют расходы на ПО (программное обеспечение и лицензии) – 40 %.
Оценку состояния процесса цифровизации и внедрения ИИ в отдельных банках можно также сделать по данным исследования агентства SDI360 «Цифровая зрелость розничных банков – 2024» (табл. 2) [6]. В процессе изучения были оценены 35 крупнейших банков РФ по трем базовым направлениям:
‐ представленность в цифровом пространстве;
‐ продвижение и коммуникации;
‐ онлайн-продажи.
На первом месте в рейтинге по уровню цифровой зрелости занимал Совкомбанк, который занимает первое место по представленности в интернете и 1 место по продвижению и коммуникации, на втором место находится Т-Банк, который в последнее время выбрал стратегию по внедрению цифровых технологий и их рекламе. Третье и четвертое места занимают Альфа-Банк и ВТБ, как передовые в технологическом отношении банков. Неожиданным результатом является тот факт, что Сбер занимает только 7 место за счет того, что банк занимает 4 место по представленности в интернете, 6 место по продвижению и коммуникации и 15 место по он-лайн продажам.
В российской банковской практике в настоящее время наибольшее значение приобретают следующие тренды развития процессов цифровизации:
• масштабное использование AI и ML не только в бэк-офисе, но и в фронт-офисных сервисах (чат-боты, цифровые ассистенты, предиктивная аналитика);
• развитие neobank-моделей и цифровых платформ без физической инфраструктуры;
• активное развитие платежей в реальном времени и мгновенных переводов;
• интеграция ESG-факторов в бизнес-стратегии банков;
• рост значимости кибербезопасности, биометрии и контекстной идентификации.
Наибольшее внимание на современном этапе внедрения государственного контроля и взаимодействия банковского бизнеса с различными государственными структурами уделяется внедрению технологий, основанных на применении цифрового рубля.
Начиная с 2026 года начинается поэтапный переход к массовому использованию цифрового рубля, который представляет собой цифровой код, учитываемый и контролируемый в базе Центрального банка РФ. В настоящий момент этот тип расчетов частично введен в финансовую систему нашей страны, полное внедрение планируется в течение следующих 5 лет. Основная роль во внедрении данного типа расчетов принадлежит крупнейшим банкам и торговым компаниям [7].
Таблица 3
Сценарии маркетинговой стратегии внедрения цифрового рубля
|
Показатели |
Консервативный |
Базовый |
Агрессивный |
|
Доля применения цифрового рубля |
До 5 % |
15-25% |
более 40 % |
|
Период |
2025-2027 |
2027-2030 |
2030 и далее |
|
Роль коммерческих банков |
сохраняется |
Снижается частично |
Снижается значительно |
Источник: составлено автором по данным [8].
Учеными Московского технического университета связи и информатики были разработаны три сценария стратегии банковского бизнеса по оценке влияния цифрового рубля на каналы цифрового маркетинга банков, дифференцированные по глубине проникновения новой формы валюты в розничный банковский оборот: консервативный, базовый и агрессивный (табл. 3) [8].
Консервативный сценарий основан на ограниченном применении цифрового рубля только для государственных платежей и социальных выплат. Базовый сценарий предполагает применение цифрового рубля в транзакциях до 25 % платежного оборота, что снижает роль банков. Агрессивный сценарий предусматривает преобладание цифрового рубля в более чем 40% расчетов, что приведет к существенным потерям транзакционных доходов коммерческих банков.
Методы цифровизации находят широкое применение в оценке кредитного рейтинга заемщиков, при которых с помощью каналов ИИ анализируются сотни факторов, включая альтернативные источники данных, такие как информацию из новостных лент, социальных сетей, открытых источников отчетности предприятий, государственных статистических данных и т.д. Это позволяет банкам оперативно корректировать выдачу кредитов и оптимизировать кредитные риски.
С сентября 2026 года для всех банков обязательна поддержка универсального QR-кода. Покупатель в любой точке может сканировать код и выбирать любое платёжное средство независимо от банка-эмитента, что обеспечивает реальный выбор и препятствует доминированию крупнейших игроков.
Одной из серьезных проблем в настоящее время является то, что для внедрения различных методов цифровизации в банковскую деятельность требуется привлечение высококвалифицированных специалистов, таких как разработчики, инженеры данных, аналитики и эксперты в области машинного обучения. Однако при развитии этого процесса автоматизируются многие оперативные функции, что ведет к значительному сокращению числа сотрудников. По данным ЦБ РФ численность сотрудников 20 крупнейших банковских групп по итогам 2025 года сократилась на 4%, до 557 тыс. человек, положительным фактором является то, что при этом среднемесячная зарплата в отрасли выросла до 180 тыс. рублей, а в ряде банков – до 210-360 тыс. рублей, опередив темпы инфляции. Растет спрос на ИТ-специалистов, особенно в информационной безопасности, а также на специалистов по продажам и клиентскому он-лайн сервису [9].
Заключение
Ускоренная цифровизация банковских процессов упрощает предоставление банковских услуг, но при этом усиливает конкуренцию и заставляет классические банки действовать в направлении поиска новых путей развития инновационных технологий, в том числе искусственного интеллекта.
По итогам анализа уровня цифровизации крупнейших банков России за 2024 год на первое место вышел Совкомбанк, на втором месте – Т-Банк, Сбербанк – на 7 месте, что свидетельствует о перспективах развития Сбера в этом направлении.
В 2026 году цифровая трансформация крупных банков должна включать три основных приоритета: импортозамещение ключевых систем, внедрение ИИ-агентов в операционные процессы и подготовка инфраструктуры к цифровому рублю. Ограниченное применение этой стратегии банки будут вынуждены тратить более 30% ИТ-бюджета на поддержку устаревших систем. Широкое внедрение цифровой трансформации банковской деятельности становится условием выживания.
При дальнейшем развитии цифровых технологий в будущем времени банк станет чудесным цифровым агентом клиента, кроме оказания обычных банковских услуг он будет управлять капиталом клиента в режиме 24/7: автоматически перекладывать средства на выгодные депозиты, наблюдать за безопасностью транзакций, вести бухгалтерский и налоговый учет бизнеса, заключать смарт-контракты по сложным сделкам, оптимизировать налоговую нагрузку и проводить межорганизационные расчеты без участия человека и т.д.
Необходимым условиям по внедрению цифровых технологий в банковский бизнес в нашей стране является привлечение специалистов, уверенно владеющих методами он-лайн продаж, анализа больших баз данных, голосовых взаимосвязей с клиентами и т.п.
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://vaael.ru/article/view?id=4568 (дата обращения: 22.10.2026).
DOI: https://doi.org/10.17513/vaael.4568