МЕТОДОЛОГИЧЕСКИЕ ОГРАНИЧЕНИЯ ИСПОЛЬЗОВАНИЯ НУЛЕВОГО ЗНАЧЕНИЯ КОЭФФИЦИЕНТА КОРРЕЛЯЦИИ ПРИ АГРЕГИРОВАНИИ МОДУЛЕЙ СТРАХОВОГО РИСКА
Введение
Современная модель регулирования страхового рынка Российской Федерации развивается в направлении внедрения риск-ориентированного подхода к оценке финансовой устойчивости страховщиков. В рамках указанной модели нормативный размер маржи платёжеспособности (далее – НРМП) определяется не только объёмом страховых обязательств, но и структурой принимаемых рисков, формирующих совокупную нагрузку на капитал. Такой подход отражён в материалах Банка России, посвящённых внедрению риск-ориентированного регулирования страхового сектора, [1] а нормативную основу расчёта составляет Положение Банка России от 17 июня 2025 г. № 858-П «О требованиях к финансовой устойчивости и платёжеспособности страховщиков» [2] с учётом изменений, внесённых Указанием Банка России от 6 апреля 2026 г. № 7341-У [3].
С методологической точки зрения российская модель оценки достаточности капитала во многом близка к подходу Solvency II, в котором совокупный риск рассчитывается путём агрегирования отдельных риск-модулей с использованием корреляционной матрицы [4]. При этом обращение к Solvency II в исследовании не предполагает прямого сопоставления российского и европейского регулирования. Зарубежный опыт используется прежде всего как дополнительная методологическая основа, так как в зарубежной литературе вопросы применения Solvency II рассмотрены достаточно подробно.
Исследовательский вопрос взаимосвязи риск-модулей имеет принципиальное значение для оценки платежеспособности страховщика, поскольку величина агрегированного риска определяется не только масштабом отдельных рисков, но и характером их совместного проявления. В связи с этим коэффициенты корреляции в нормативной матрице непосредственно влияют на величину совокупного риска и величину НРМП.
Особый интерес в этом контексте также представляют пары риск-модулей, для которых установлен нулевой коэффициент корреляции. Нулевое значение коэффициента корреляции снижает их совместный вклад в агрегированный риск, однако не является прямым свидетельством фактической независимости рисков, поскольку нулевая корреляция может выступать расчетным допущением, принятым для стандартизации нормативной процедуры, тогда как в реальной деятельности страховщика отдельные риски способны одновременно изменяться под воздействием общих внешних факторов.
В связи с этим цель исследования – выявление потенциальных каналов совместного проявления риск-модулей при нулевом значении коэффициента корреляции в нормативной матрице. Дополнительно для одной из анализируемых пар используется условный сценарный расчёт, позволяющий оценить математическую чувствительность процедуры агрегирования к изменению коэффициента корреляции. Такой расчёт не рассматривается как эмпирическая оценка фактической зависимости между рисками или фактического НРМП конкретной страховой организации.
Материалы и методы исследования
Согласно риск-ориентированному подходу, используемому Банком России для оценки платежеспособности страховых организаций, страховой риск по договорам страхования жизни отражает вероятность отклонения фактических параметров страхового портфеля от актуарных предпосылок, заложенных при оценке страховых обязательств. В его составе выделяются риск смертности, риск долголетия, риск расходов, прочие риски, а также риск досрочного прекращения и изменения условий договоров [5]. Для страхования иного, чем страхование жизни, нормативная модель предусматривает риск страховых резервов и премий, катастрофический риск и риск досрочного прекращения и изменения условий договоров [6]. Данная классификация служит основой для агрегирования отдельных риск-модулей и определения совокупного объема капитальных требований страховщика.
Агрегирование указанных риск-модулей осуществляется посредством корреляционного подхода, в рамках которого совокупный риск определяется с учётом нормативно заданной структуры взаимосвязей между отдельными компонентами. Корреляционная матрица выполняет функцию расчётного инструмента учёта возможного совместного влияния риск-модулей и определяет величину диверсификационного эффекта при переходе от отдельных рисков к их агрегированной оценке. В общем виде логика такого расчёта может быть представлена следующим образом:
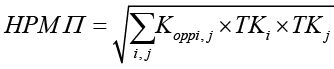 , (1)
где НРМП – нормативный размер маржи платёжеспособности по соответствующему виду страхования; Koppi,j – коэффициент корреляции между i-м и j-м модулями страхового риска; ТКᵢ, ТКⱼ – величины требуемого капитала по отдельным модулям страхового риска.
Таблица 1
Корреляционная матрица по страхованию жизни
|
Риск смертности |
Риск долголетия |
Прочие риски |
Риск расходов |
Риск досрочного прекращения и изменения договоров |
|
|
Риск смертности |
1 |
||||
|
Риск долголетия |
-0,25 |
1 |
|||
|
Прочие риски |
0,25 |
0 |
1 |
||
|
Риск расходов |
0,25 |
0,25 |
0,5 |
1 |
|
|
Риск досрочного прекращения и изменения договоров |
0 |
0,25 |
0 |
0,5 |
1 |
Источник: составлено авторами на основе источника [2].
Таблица 2
Корреляционная матрица по страхованию иному, чем страхование жизни
|
Риск резервов и премий |
Риск катастроф |
Риск досрочного прекращения и изменения договоров |
|
|
Риск резервов и премий |
1 |
||
|
Риск катастроф |
0,25 |
1 |
|
|
Риск досрочного прекращения и изменения договоров |
0 |
0 |
1 |
Источник: составлено авторами на основе источника [3].
Содержательно данная формула свидетельствует о том, что заданный в нормативной матрице коэффициент корреляции определяет величину перекрёстного вклада каждой пары риск-модулей в совокупную оценку риска. При нулевом значении коэффициента корреляции соответствующий компонент взаимодействия модулей в агрегированной формуле принимает нулевое значение, вследствие чего перекрёстный вклад рассматриваемой пары риск-модулей не учитывается при расчёте совокупного риска. Вместе с тем такое исключение из расчёта является следствием нормативного допущения, а не доказательством отсутствия экономически обусловленной взаимосвязи между соответствующими рисками. В связи с этим для целей настоящего исследования особое значение имеют корреляционные матрицы, применяемые или предусмотренные к применению при оценке рисков по страхованию жизни и страхованию иному, чем страхование жизни (табл. 1, 2). Матрица по страхованию жизни приводится в соответствии с Положением Банка России от 17 июня 2025 г. № 858-П, а матрица по страхованию иному, чем страхование жизни, – с учётом изменений, внесённых Указанием Банка России от 6 апреля 2026 г. № 7341-У, соответствующие положения которого вступают в силу с 1 октября 2027 г.
Анализ представленных корреляционных матриц показывает, что нулевые значения коэффициентов корреляции заданы или предусмотрены к применению не только для формально незначимых, но и для экономически содержательных пар риск-модулей. В сегменте страхования жизни к таким сочетаниям относятся риск долголетия и прочие риски, риск смертности и риск досрочного прекращения и изменения договоров, а также прочие риски и риск досрочного прекращения и изменения договоров. В отношении страхования иного, чем страхование жизни, Указанием Банка России № 7341-У [3] предусмотрено нулевое значение коэффициента корреляции для пары «риск резервов и премий – риск досрочного прекращения и изменения договоров», а также для пары «катастрофический риск – риск досрочного прекращения и изменения договоров».
В свою очередь наличие таких нулевых значений для указанных пар представляет особый методологический интерес, поскольку рассматриваемые риск-модули потенциально могут подвергаться воздействию общих внешних факторов, способных формировать их совместную реализацию в условиях стрессовых сценариев. Как следствие, указанные особенности позволяют рассматривать данные сочетания как объекты последующего анализа с точки зрения ограничений нормативного корреляционного агрегирования.
Сценарная оценка влияния коэффициента корреляции на агрегирование компонентов страхового риска по страхованию иному, чем страхование жизни
Для количественной иллюстрации влияния коэффициента корреляции на величину агрегированного страхового риска рассмотрим условный сценарный пример для блока «страхование иное, чем страхование жизни». Целью расчета является оценка чувствительности агрегированной величины риска к изменению параметра, характеризующего взаимосвязь между отдельными компонентами риска. Такой подход позволяет дополнить анализ влияния корреляции на совокупную величину риска и отразить влияние эффекта диверсификации.
В качестве объектов анализа выбраны два компонента страхового риска: катастрофический риск и риск досрочного прекращения и изменения договоров. Данная пара входит в число трех пар риск-модулей, рассматриваемых в основном анализе статьи, а в нормативной матрице для нее предусмотрено к применению нулевое значение коэффициента корреляции. При этом представленный расчёт не предполагает определения фактических значений указанных нормативных компонентов для конкретной страховой организации. Доступные данные публичной отчётности не содержат полного набора исходных показателей, необходимого для воспроизведения нормативного расчёта в соответствии с требованиями Положения Банка России № 858-П, в том числе показателей, предусмотренных подпунктами 6.3.2.1-6.3.2.3. В связи с этим в рамках сценарного анализа используются условные значения компонентов, заданные непосредственно в расчётной модели. Их применение позволяет исследовать математическую чувствительность процедуры агрегирования к изменению коэффициента корреляции без интерпретации полученных результатов как фактических показателей деятельности отдельного страховщика.
В качестве исходных значений принимаются условный компонент катастрофического риска в размере 78,7958 млрд руб. и условный компонент риска прекращения договоров в размере 102,8085 млрд руб. Соответствующие величины обозначаются R₁ и R₂. Указанные значения являются исключительно модельными и не относятся к данным какой-либо страховой организации:
R1 = 78,7958 млрд руб.
R2 = 102,8085 млрд руб.
Выбранное соотношение компонентов обеспечивает их сопоставимый масштаб и позволяет проследить влияние корреляционной зависимости на итоговый результат без доминирования одного из компонентов, что существенно для рассматриваемого анализа, поскольку в квадратичной модели агрегирования величина корреляционного вклада определяется произведением агрегируемых компонентов. Следовательно, при их сопоставимой величине изменение коэффициента корреляции оказывает непосредственно заметное влияние на результат агрегирования.
Агрегирование рассматриваемых компонентов осуществляется посредством квадратичной зависимости, учитывающей как индивидуальный вклад каждого риска, так и их взаимосвязь:
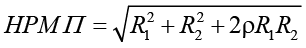
где НРМП – условная агрегированная величина рассматриваемых компонентов риска, используемая в данном примере исключительно для иллюстрации расчётной логики, млрд руб.; R1 – условный компонент катастрофического риска, млрд руб.; R2 – условный компонент риска прекращения договоров, млрд руб.; ρ – коэффициент корреляции между рассматриваемыми компонентами риска. Указанная агрегированная величина не представляет собой полный нормативный расчёт НРМП конкретного страховщика.
Для оценки влияния корреляции рассмотрим два сценария. В базовом сценарии принимается ρ = 0. В этом случае перекрестное слагаемое 2ρ R1R2 обращается в ноль, а агрегированная величина определяется исключительно индивидуальными значениями компонентов:
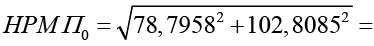
= 129,5313 млрд руб., (2)
Полученное значение используется в качестве базы для последующего сравнения. Оно характеризует результат агрегирования при отсутствии дополнительного вклада, обусловленного положительной корреляционной зависимостью между рассматриваемыми компонентами.
Во втором сценарии коэффициент корреляции увеличивается до ρ = 0,5, при этом значения R1 и R2 сохраняются неизменными. Таким образом, изменение агрегированной величины риска в данном случае обусловлено исключительно изменением параметра корреляционной зависимости:
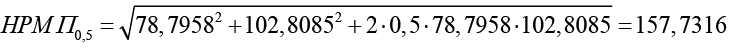 млрд руб., (3)
Сопоставление двух сценариев позволяет определить абсолютное изменение агрегированной величины риска:
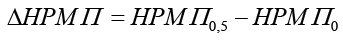
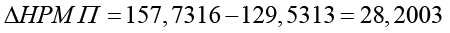 млрд руб. (4)
Для оценки изменения в относительном выражении рассчитывается темп прироста агрегированной величины риска относительно базового сценария:
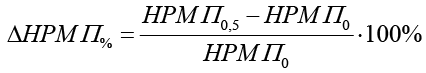 , (5)
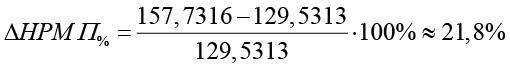
Таким образом, при заданных условных значениях компонентов увеличение коэффициента корреляции с 0 до 0,5 сопровождается ростом агрегированной величины риска на 28,2003 млрд руб., или на 21,8%. С экономико-математической точки зрения данный результат обусловлен включением в расчет дополнительного перекрестного компонента 2ρR₁R₂. При положительной корреляции взаимосвязь между рисками увеличивает их совокупный вклад в агрегированную величину, вследствие чего результат агрегирования приближается к арифметической сумме отдельных компонентов.
Для более полной оценки последствий изменения корреляционного параметра необходимо рассмотреть обратную сторону данного процесса, а именно изменение величины эффекта диверсификации. В качестве исходной базы для его определения используется сумма отдельных компонентов риска:
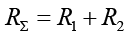 . (6)
Для рассматриваемого сценария она составляет:
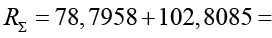
= 181,6043 млрд руб. (7)
Разница между арифметической суммой компонентов и их агрегированной величиной позволяет определить условный эффект диверсификации:
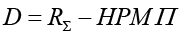 , (8)
где D – условная величина эффекта диверсификации, млрд руб.; RΣ – сумма отдельных компонентов риска, млрд руб.; НРМП – агрегированная величина рассматриваемых компонентов риска, млрд руб.
В рамках данного сценарного подхода показатель D характеризует разницу между суммарной величиной отдельных компонентов и результатом их квадратичного агрегирования. Чем меньше агрегированная величина относительно их арифметической суммы, тем больше соответствующий расчетный эффект диверсификации. Поэтому сопоставление данного показателя при различных значениях коэффициента корреляции позволяет количественно оценить влияние взаимосвязи рисков на результат агрегирования.
В базовом сценарии при ρ = 0 агрегированная величина риска составляет 129,5313 млрд руб., в связи с чем условный эффект диверсификации определяется следующим образом:
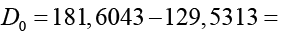
= 52,0730 млрд руб., (9)
При увеличении коэффициента корреляции до ρ = 0,5 агрегированная величина риска возрастает до 157,7316 млрд руб. При неизменной сумме отдельных компонентов это приводит к соответствующему сокращению расчетного эффекта диверсификации:
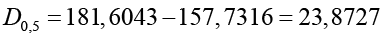 млрд руб. (10)
Абсолютное изменение эффекта диверсификации составляет:
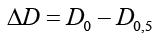 , (11)
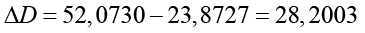 млрд руб.
Для оценки относительного масштаба сокращения рассчитывается соответствующий показатель:
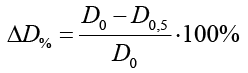 . (12)
Подстановка полученных значений позволяет определить его величину:
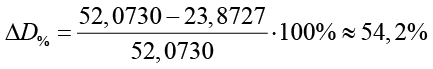 . (13)
Таким образом, при переходе от сценария ρ = 0 к сценарию ρ = 0,5 условный эффект диверсификации сокращается с 52,0730 до 23,8727 млрд руб., или на 54,2%. Одновременно агрегированная величина рассматриваемых компонентов увеличивается с 129,5313 до 157,7316 млрд руб. При этом абсолютное изменение обоих показателей составляет 28,2003 млрд руб., поскольку при неизменной сумме компонентов рост агрегированной величины риска на соответствующую величину приводит к сокращению разницы между этой суммой и результатом агрегирования.
Полученные результаты позволяют охарактеризовать чувствительность квадратичной модели к изменению коэффициента корреляции при сопоставимом масштабе агрегируемых компонентов. Увеличение ρ с 0 до 0,5 в рассматриваемом сценарии приводит к росту агрегированной величины риска на 21,8% и одновременно сопровождается сокращением расчетного эффекта диверсификации на 54,2%. Экономическое содержание данного результата заключается в том, что усиление положительной взаимосвязи между рисками увеличивает их совместный вклад в совокупную величину, тем самым уменьшая разницу между арифметической суммой отдельных компонентов и результатом их агрегирования.
Вместе с тем полученные значения характеризуют исключительно математическую чувствительность модели и не свидетельствуют о наличии фактической зависимости между катастрофическим риском и риском прекращения договоров у конкретной страховой организации. Сценарный расчёт также не может рассматриваться как эмпирическая оценка параметров взаимосвязи рисков или как основание для вывода о возможном занижении либо завышении нормативного размера маржи платежеспособности. Для установления фактического характера и силы зависимости необходимы нормативные исходные данные по соответствующим компонентам риска, сформированные в соответствии с требованиями Положения Банка России № 858-П, а также их последующее статистическое исследование.
В целом проведенный сценарный анализ демонстрирует методологическую значимость коэффициента корреляции в процедуре агрегирования страховых рисков. При сопоставимом масштабе компонентов изменение данного параметра способно заметно изменять результат агрегирования и соответствующий расчётный эффект диверсификации. Это указывает на целесообразность анализа чувствительности результатов к различным значениям коэффициента корреляции в рамках стресс-сценарного и аналитического анализа, но само по себе не позволяет судить о фактическом характере взаимосвязи между конкретными риск-модулями.
В следующей части исследования рассматриваются три пары риск-модулей, для которых в нормативной матрице установлен нулевой коэффициент корреляции, а именно «риск долголетия – прочие риски», «риск смертности-риск досрочного прекращения и изменения договоров» и «катастрофический риск – риск досрочного прекращения и изменения договоров».
Выбор данных пар риск-модулей связан с тем, что в каждом случае можно выделить общий фактор, способный в определенных условиях одновременно влиять на оба риска. Для пары «риск долголетия – прочие риски» общим фактором выступают долгосрочные демографические изменения, прежде всего связанные с увеличением продолжительности жизни и общим уровнем старения населения. Так, рост продолжительности жизни приводит к увеличению доли пожилых возрастных групп, что в свою очередь приводит к изменению структуры страховых обязательств. При этом увеличение периода жизни может сопровождаться ростом распространённости хронических заболеваний, ограничений трудоспособности и потребности в медицинской и социальной помощи. Именно поэтому общий демографический фактор может приводить к одновременному изменению величины обязательств по нескольким направлениям, формируя потенциальную взаимосвязь между риском долголетия и прочими рисками.
Для следующей пары «риск смертности – риск досрочного прекращения и изменения договоров» общий внешний драйвер может проявляться в форме экзогенных шоков, одновременно влияющих на уровень смертности, экономическое положение страхователей, их поведенческие установки относительно страховой защиты, а также на решения, связанные с модификацией или прекращением договорных отношений. Тем самым формируется опосредованный канал взаимосвязи через совокупность макроэкономических и поведенческих факторов.
Особого внимания в рамках настоящего исследования заслуживает пара «катастрофический риск – риск досрочного прекращения и изменения договоров». Взаимосвязь между данными модулями страхового риска становится особенно актуальной в условиях реализации масштабных событий, которые оказывают комплексное, многоуровневое воздействие не только непосредственно на величину страховых убытков, но и на фундаментальные параметры функционирования самого страхового рынка, к которым относятся тарифная политика, лимиты покрытия, условия пролонгации договоров, а также доступность и стоимость перестраховочной защиты. Иными словами, катастрофические события выполняют роль системообразующего фактора, который одновременно видоизменяет как риск-экспозицию страховщика, так и сложившуюся структуру его договорных отношений.
От указанной частной конфигурации логично перейти к более общей постановке исследовательской задачи. Область исследования сознательно не охватывает всю систему расчёта нормативного размера маржи платёжеспособности в её целостности, будучи сфокусированной на отдельных элементах нормативной корреляционной матрицы, а именно на тех парах модулей, для которых нулевое значение коэффициента корреляции влечёт за собой формальное исключение перекрёстного вклада из агрегированной оценки совокупного риска. Обоснованность смещения фокуса области исследования продиктована тем, что отсутствие учёта перекрёстного вклада в расчётной процедуре отнюдь не равнозначно фактическому отсутствию экономической взаимосвязи между соответствующими рисками, поэтому нулевое значение коэффициента корреляции в нормативной матрице может быть предметом дополнительного содержательного анализа с позиций экономической природы рассматриваемых рисков. При реализации стрессовых сценариев воздействие общего внешнего фактора может приводить к их одновременной реализации, что формирует методологические ограничения стандартного подхода к корреляционному агрегированию.
Теоретической основой исследования служат работы, в которых рассматриваются ограничения стандартного подхода Solvency II к агрегированию рисков. Д. Пфайфер и Д. Штрассбургер отмечают, что формула квадратного корня может занижать совокупный НРМП не только при отличии распределений рисков от нормального, но и в ситуации, когда при нулевом значении коэффициента линейной корреляции между рисками может сохраняться их фактическая зависимость [4]. Данный исследовательский вывод имеет принципиальное значение для настоящего исследования, так как отсутствие линейной корреляции не означает независимости рисков и не исключает возможности одновременного возникновения убытков.
Д. Пфайфер также обращает внимание на ограничения использования Value-at-Risk (мера стоимости риска, далее – VaR) при оценке диверсификации. По его мнению, величину диверсификационного эффекта нельзя определить только на основе коэффициента корреляции. Для более полной оценки совокупного риска необходимо учитывать структуру совместного распределения, в том числе с помощью копульных моделей [7]. Сходную позицию занимают М. Шерер и Г. Шталь, которые показывают, что при уровне квантиля 99,5 % корреляция не позволяет однозначно определить величину эффекта диверсификации [8].
Ещё одна исследовательская проблема связана с зависимостью в хвостах распределения. Отсутствие заметной связи между рисками в обычных условиях не означает, что они не могут одновременно отклоняться от ожидаемых значений при наступлении экстремальных событий. Й. Паулуш отмечает, что коэффициент корреляции Пирсона не позволяет выявить такие зависимости. Поэтому нулевое значение коэффициента корреляции в нормативной матрице может создавать формальное представление об отсутствии связи там, где она проявляется только в крайних значениях распределения [9].
Кроме того, Й. Паулуш и С. Шлюттер показывают, что использование фиксированной корреляционной матрицы может приводить к искажению оценки чувствительности совокупного риска при изменении состава страхового портфеля, что в свою очередь дополнительно указывает на ограниченность подхода, при котором взаимосвязь рисков рассматривается исключительно через заданные в матрице коэффициенты корреляции [10].
Копульный и стресс-сценарный подходы позволяют дополнить корреляционный анализ и объяснить, почему риск-модули, для которых в нормативной матрице установлен нулевой коэффициент корреляции, на практике могут проявляться одновременно. Однако ограничения такого подхода чаще всего связаны не только с тем, что распределения рисков могут отличаться от нормального, но и с нелинейным характером их взаимосвязей, неполным учетом причинно-следственных связей и неопределенностью экспертных оценок [11].
Именно поэтому для анализа взаимосвязей между страховыми рисками недостаточно опираться только на линейные коэффициенты корреляции. Исследования Д. Пфайфера и О. Рагулиной показывают, что даже при близкой к нулю линейной корреляции диверсификационный эффект может существенно уменьшаться или практически исчезать, сопровождаясь ростом совокупного VaR [12]. Исследователи В. Щенсный, С. Ванат и А. Денковска также отмечают, что фиксированная регуляторная матрица не всегда способна отразить особенности конкретного страхового портфеля, поэтому для более точного описания взаимосвязей целесообразно использовать гибкие копульные модели [13]. Аналогичный вывод содержится в работе А. Диас и соавторов, где копулы применяются для моделирования сложных зависимостей между страховыми линиями, которые не удается адекватно представить с помощью фиксированных коэффициентов корреляции [14].
Ограничения корреляционного подхода особенно проявляются при экстремальных событиях и оценке капитальных требований на основе VaR. В условиях сложной зависимости между рисками простое агрегирование индивидуальных требований с помощью фиксированных коэффициентов корреляции может не отражать их фактическое совместное проявление и приводить к искажению оценки совокупного риска [15]. Результаты EIOPA также показывают, что выбор модели зависимости оказывает существенное влияние на величину капитальных требований, при этом в стрессовых условиях эффект диверсификации может заметно отличаться от характерного для обычной рыночной ситуации [16].
Ф. Айгнер отмечает, что применение стандартной формулы способно искажать реальный риск-профиль страховщика и влиять на качество управленческих решений [17]. Поэтому нормативный расчёт целесообразно дополнять инструментами собственной оценки рисков и платёжеспособности (ORSA) и стресс-тестированием. Такой подход позволяет проверить устойчивость капитала с учётом возможного одновременного усиления нескольких риск-факторов.
Более общий вывод относительно ограничений корреляционного подхода делают П. Эмбрехтс, А. Макнил и Д. Штрауманн. Авторы показывают, что нулевая корреляция Пирсона сама по себе не означает независимости случайных величин. Коэффициент отражает только линейную связь между ними и не позволяет выявить более сложные, в том числе нелинейные и хвостовые зависимости [18]. Поэтому нулевое значение коэффициента корреляции не исключает одновременной реализации рисков. Особенно данное положение важно в ситуациях, когда несколько рисков зависят от одного внешнего фактора, влияние которого становится заметным именно при сильных отклонениях от обычных условий.
Исходя из этого, далее рассматриваются три пары риск-модулей, для которых в нормативной матрице заданы нулевые значения коэффициентов корреляции. В центре внимания находится не наличие постоянной линейной связи, а возможность изменения характера взаимосвязи при переходе от обычных условий к стрессовым. В такой ситуации фактор, который практически не влияет на риски в стабильной обстановке, может стать значимым при наступлении неблагоприятного события. Следовательно, формально установленное нулевое значение коэффициента корреляции ещё не позволяет сделать вывод о фактической независимости рассматриваемых рисков.
Первая рассматриваемая пара относится к страхованию жизни и включает «риск долголетия и прочие риски», прежде всего связанные с заболеваемостью, инвалидностью, нетрудоспособностью и травматизмом. Данная пара рисков представляет интерес именно потому, что они могут зависеть от одних и тех же демографических и медицинских изменений. При этом в нормативной матрице для данной пары задано нулевое значение коэффициента корреляции. Однако с экономической точки зрения можно предположить наличие связи между рисками. Риск долголетия связан с увеличением периода, в течение которого страховщик выполняет обязательства по долгосрочным договорам. В свою очередь, прочие риски отражают состояние здоровья застрахованных в течение этого периода: наличие хронических заболеваний, инвалидности, снижение трудоспособности, а также необходимость лечения, реабилитации и ухода.
Таким образом, увеличение продолжительности жизни может сопровождаться не только ростом числа лет, в течение которых действует страховое покрытие, но и изменением состояния здоровья застрахованных. Как следствие, именно эта взаимосвязь позволяет предположить наличие общего демографического и медико-эпидемиологического фактора, который в отдельных условиях способен влиять сразу на несколько риск-модулей.
Материалы Организации экономического сотрудничества и развития (Organisation for Economic Co-operation and Development, OECD) по Европе за 2024 г. фиксируют, что ожидаемая продолжительность жизни в возрасте 65 лет уже превышает 20 лет, однако более половины этих лет проходят на фоне хронических заболеваний и инвалидности [19; 20].
Для страховой логики это означает, что рост продолжительности жизни не всегда снижает совокупную нагрузку. Он может переносить риск из плоскости ранней смертности в плоскость длительного медицинского сопровождения, нетрудоспособности и расходов на уход. Следовательно, риск долголетия и прочие риски могут реагировать на один и тот же процесс старения населения, даже если в среднем между ними не проявляется устойчивая линейная связь.
Постковидная практика усиливает этот аргумент. Всемирная организация здравоохранения (далее – ВОЗ) указывает, что постковидное состояние развивается примерно у 6 из 100 переболевших COVID-19 и может ограничивать способность человека выполнять повседневные и трудовые функции на протяжении месяцев [22]. ВОЗ также отмечает рост значимости неврологических заболеваний как причины инвалидности, при этом старение населения является одним из факторов увеличения числа людей, живущих с такими состояниями [23].
Взаимосвязь прослеживается и в области онкологии. Повышение выживаемости пациентов при отдельных видах рака снижает вероятность ранней смерти, однако одновременно с этим увеличивает общую продолжительность лечения, периода медицинского наблюдения и реабилитации [20]. Именно поэтому снижение смертности не обязательно означает соответствующее уменьшение совокупной страховой нагрузки, поскольку часть риска может переходить из непосредственных выплат в связи со смертью в расходы на длительное лечение и восстановление здоровья. Значение данного фактора отражается и в развитии страховых продуктов [25]. Так, АО «СОГАЗ» предложило программу «Онкопомощь», которая предусматривала не только финансовую выплату, но и оплату специализированного лечения, медицинской помощи за рубежом, проезда и проживания застрахованного и сопровождающего лица [24].
Вторая рассматриваемая пара включает риск смертности и риск досрочного прекращения или изменения договоров. Первый отражает отклонение фактической смертности от актуарных предположений и связанное с этим изменение страховых выплат, тогда как второй характеризует поведение страхователей, включая расторжение договоров, отказ от пролонгации или изменение их условий. Несмотря на различие экономической природы, данные риски могут одновременно изменяться под воздействием общего внешнего шока. Например, ухудшение состояния здоровья населения способно не только повысить частоту страховых случаев и объём выплат, но и изменить финансовые возможности и ожидания страхователей, что может повлиять на их решения о сохранении, изменении или прекращении страховой защиты.
Пандемия COVID-19 является наглядным примером такого общего драйвера. Она одновременно увеличила смертность, изменила восприятие страховой защиты и повлияла на экономическое положение страхователей. Российская страховая практика фиксировала рост выплат по случаям, связанным с COVID-19, а также повышение интереса к программам страхования жизни и здоровья [26]; отдельные страховщики сообщали о росте общего количества и объёма выплат по различным страховым случаям в 2020 г. [27].
Поведенческий канал при этом не следует сводить исключительно к массовому расторжению договоров страхования. В условиях стрессового воздействия реакция страхователей может носить разнонаправленный характер. Так, часть клиентов стремится увеличить объём страховой защиты вследствие роста воспринимаемых рисков, часть изменяет параметры действующих договоров, а часть принимает решение о прекращении долгосрочных программ под влиянием снижения доходов, роста финансовой неопределённости или изменения потребительских приоритетов. В связи с этим риск досрочного прекращения и изменения договоров целесообразно рассматривать более широко как риск трансформации договорного поведения страхователей. Такой подход позволяет учитывать не только фактическое прекращение действия договоров, но и изменение структуры страхового портфеля вследствие массовых изменений решений клиентов. Следовательно, один и тот же внешний шок способен одновременно повышать уровень смертности и изменять поведение страхователей, создавая предпосылки для совместного проявления соответствующих риск-модулей.
Наглядным примером такого механизма является землетрясение на границе Турции и Сирии в 2023 г. По оценкам Всемирного банка, прямой физический ущерб от землетрясений в Турции составил 34,2 млрд долл. США, в Сирии около 5,1 млрд долл. США [28; 29]. По оценке Swiss Re, застрахованные убытки достигли около 6,2 млрд долл. США [30].
Последствия катастрофы не ограничиваются непосредственными человеческими и материальными потерями. Разрушение жилья и инфраструктуры, сокращение доходов населения и ухудшение финансового положения затронутых территорий могут изменить решения страхователей относительно сохранения действующих договоров и их условий. Именно поэтому риск смертности и риск досрочного прекращения или изменения договоров потенциально могут изменяться под воздействием фактора масштабного катастрофического события.
Аналогичный механизм характерен для пары «катастрофический риск – риск досрочного прекращения и изменения договоров» в страховании ином, чем страхование жизни. Крупные природные или техногенные события, включая пожары, аварии и ураганы, могут одновременно приводить к резкому росту страховых убытков и изменению поведения участников рынка. Рост ущерба и изменение финансового положения страхователей способны влиять на продление, расторжение или изменение условий договоров, что формирует потенциальную взаимосвязь между данными риск-модулями.
С одной стороны, рост частоты и тяжести страховых событий формирует давление на финансовый результат страховщика и может обусловливать пересмотр тарифной политики, лимитов ответственности, требований к страхуемым объектам и условий перестраховочной защиты. С другой стороны, изменение условий страхования и восприятия риска участниками рынка способно влиять на решения страхователей о продлении, изменении или прекращении действующих договоров. Таким образом, один внешний катастрофический фактор может одновременно выступать источником реализации катастрофического риска и риска досрочного прекращения и изменения договоров, несмотря на заданное в нормативной матрице нулевое значение коэффициента корреляции между данными модулями.
Российский пример пожара на складе Вайлдберриз в Шушарах в 2024 г. показывает этот механизм. По сообщениям РБК и отраслевых публикаций, после пожара страховщики начали ужесточать условия страхования складской недвижимости, повышать тарифы и внимательнее оценивать клиентов и объекты [31]. Отдельно обсуждалась конфигурация страхования самого склада, товаров и грузов [32].
Для анализа взаимосвязи между риск-модулями важно учитывать не только размер выплат после наступления страхового события, но и изменения, которые это событие вызывает на страховом рынке. Крупная катастрофа может приводить к пересмотру требований к страхуемым объектам, усилению стандартов безопасности, изменению тарифов и корректировке условий заключения и продления договоров.
Показательным примером является авария на шахте «Листвяжная» в 2021 г. Даже при наличии страхования с максимальным лимитом ответственности, установленным законодательством, возник вопрос о его достаточности для покрытия обязательств перед пострадавшими [33; 34]. Ситуация показала, что крупное страховое событие может повлиять не только на объём текущих выплат, но и на последующие условия страхования опасных производственных объектов, включая размеры ответственности и требования к заключению договоров.
Аналогичные процессы наблюдаются и на зарубежных рынках. Часто повторяющиеся лесные пожары в Калифорнии привели к снижению доступности страхования жилья, поскольку регулятор был вынужден ввести временные ограничения на отказ от продления полисов, а отдельные страховщики начали сокращать приём новых рисков и объемы пролонгации действующих договоров [35; 36]. Схожая ситуация сложилась во Флориде после урагана «Иан» в 2022 г., который усилил давление на рынок страхования жилья и привел к росту стоимости перестрахования [37; 38].
Для первой пары риск-модулей взаимосвязь может формироваться через общий демографический и медико-эпидемиологический фактор. Рост продолжительности жизни сопровождается старением населения и увеличением периода, в течение которого могут проявляться хронические заболевания, инвалидность и ограничения трудоспособности. Поэтому изменение продолжительности жизни способно одновременно влиять на риск долголетия и связанные с состоянием здоровья прочие риски, к которым относится заболеваемость, инвалидность, нетрудоспособность и травматизм. Такая зависимость не является линейной, поскольку определяется не только продолжительностью жизни, но и изменением структуры заболеваний и общего состояния здоровья населения.
В отношении второй пары риск-модулей риска смертности и риска досрочного прекращения и изменения договоров идентифицируется бинарный канал потенциальной совместной реализации. С одной стороны, медицинский шок оказывает прямое воздействие на уровень смертности, повышая частоту реализации страховых событий и, соответственно, увеличивая объём актуарных обязательств по выплатам. С другой стороны, тот же внешний фактор, действуя через поведенческо-макроэкономический канал, способен модифицировать финансовое положение страхователей, их инфляционные и доходные ожидания, восприятие ценности страховой защиты, а также готовность пролонгировать, корректировать или расторгать действующие договоры. В штатном режиме функционирования страхового портфеля указанные процессы обладают различной экономической природой и, как правило, развиваются относительно автономно. Однако в условиях стрессового воздействия они могут быть детерминированы общим источником неопределённости, что формирует объективные предпосылки для их одновременной актуализации. Из сказанного следует, что заданное в нормативной матрице нулевое значение коэффициента корреляции между риском смертности и риском досрочного прекращения и изменения договоров отнюдь не элиминирует возможности их совместной реализации в ответ на масштабный внешний шок.
По третьей паре риск-модулей механизм потенциальной совместной реализации проявляется наиболее очевидно, поскольку катастрофическое событие оказывает как непосредственное, так и последующее воздействие на параметры страхового портфеля. На первоначальном этапе оно приводит к формированию значительного страхового убытка вследствие повреждения имущества, гибели людей, аварии или иного масштабного события. На последующем этапе реализовавшийся шок способен трансформировать договорную структуру портфеля через изменение тарифов, лимитов ответственности, условий пролонгации договоров, требований к объектам страхования, параметров перестраховочной защиты и доступности страхового покрытия.
Интерпретация полученных результатов требует разграничения расчётной и содержательной функций корреляционной матрицы. С расчётной точки зрения нулевой коэффициент корреляции не исключает соответствующие риск-модули из состава НРМП. Так, каждый из них продолжает учитываться через собственное значение требуемого капитала. Однако дополнительный компонент риска, отражающий возможное совместное изменение данных модулей, при таком значении коэффициента не включается в агрегированную оценку. Содержательно это не означает отсутствия взаимосвязи между рассматриваемыми рисками и не подтверждает невозможность их одновременной реализации. Нулевое значение коэффициента корреляции в нормативной матрице само по себе не является эмпирическим доказательством отсутствия совместной динамики риск-модулей; в расчётной процедуре оно означает исключение их перекрёстного вклада из агрегирования, предусмотренного стандартной формулой. При этом в условиях стрессовых сценариев общий внешний фактор может одновременно воздействовать на соответствующие модули, оставаясь за рамками формальной корреляционной структуры.
С практической точки зрения анализ нулевых коэффициентов корреляции в нормативной матрице может быть дополнен стресс-сценарным анализом и процедурами внутренней оценки рисков (ORSA). Интерпретация нулевого коэффициента как безусловного свидетельства фактической независимости риск-модулей может приводить к неполному учёту возможных зависимостей, проявляющихся в стрессовых условиях. При этом настоящее исследование не устанавливает наличие или силу таких зависимостей эмпирически, а лишь выделяет потенциальные каналы их возникновения.
Результаты исследования и их обсуждение
Результаты исследования показывают, что нулевой коэффициент корреляции в нормативной матрице риска следует рассматривать прежде всего как расчётный параметр модели, который сам по себе не свидетельствует о фактической независимости риск-модулей. Анализ трех пар рисков выявил возможные экономические каналы их совместного проявления, в рамках которых в стрессовых условиях общий внешний фактор может одновременно воздействовать на несколько рисков, тогда как стандартное агрегирование при ρ = 0 не включает их перекрёстный вклад.
Проведенный условный сценарный расчёт для пары «катастрофический риск – риск досрочного прекращения и изменения договоров» позволил количественно проиллюстрировать чувствительность результата агрегирования к изменению коэффициента корреляции. При увеличении ρ с 0 до 0,5 при неизменных условных значениях компонентов агрегированная величина рассматриваемых рисков увеличивается на 21,8%, а расчётный эффект диверсификации сокращается на 54,2%. Эти результаты характеризуют исключительно математические свойства выбранной схемы агрегирования и не являются оценкой фактической корреляции между указанными рисками, фактического НРМП конкретного страховщика или возможного занижения либо завышения его капитальных требований. Сценарий показывает лишь то, что при заданных значениях компонентов итог агрегирования чувствителен к параметру корреляции.
В более широком плане полученные результаты указывают на методологическую значимость разграничения нулевого значения коэффициента корреляции как параметра стандартной формулы и фактической экономической взаимосвязи риск-модулей. Фиксированная корреляционная матрица обеспечивает стандартизированный расчёт, однако сама по себе не позволяет сделать вывод о характере зависимостей между рисками во всех возможных состояниях среды. Проведенный качественный анализ выявляет потенциальные каналы совместной реализации рисков в стрессовых условиях, но не доказывает наличие фактической корреляции и не позволяет оценить ее величину. Для такой оценки необходимы нормативные исходные данные по соответствующим компонентам риска и отдельное статистическое исследование.
Конфликт интересов
Благодарности
Финансирование
Библиографическая ссылка
URL: https://vaael.ru/article/view?id=4567 (дата обращения: 22.10.2026).
DOI: https://doi.org/10.17513/vaael.4567