ДЕТЕРМИНИРОВАННАЯ ДЕКОМПОЗИЦИЯ ВЛИЯНИЯ ЗАМЕНЫ КУРОРТНОГО СБОРА ТУРИСТИЧЕСКИМ НАЛОГОМ НА ДОХОДЫ МЕСТНЫХ БЮДЖЕТОВ
Введение
Туризм в последние годы становится значимым драйвером экономического роста России, что подтверждается ростом внутреннего туристского потока и вклада отрасли в ВВП. Указ Президента РФ от 07.05.2024 г. № 309 [1] напрямую закрепляет «увеличение к 2030 году доли туристической отрасли в ВВП до 5%», что усиливает потребность в развитии туристской инфраструктуры и источников её финансирования. В этих условиях вопросы организации налоговых поступлений от туризма приобретают особую значимость для региональных и муниципальных финансов.
Одним из ключевых инструментов мобилизации доходов на туристских территориях в 2018–2024 гг. (Федеральный закон от 29.07.2017 № 214-ФЗ) выступал курортный сбор – экспериментальный целевой платёж, применявшийся в узком круге регионов (Республика Крым, Алтайский, Краснодарский, Ставропольский края, Санкт-Петербург, федеральная территория «Сириус») и направленный на финансирование развития и поддержание туристической инфраструктуры: обустройство и ремонт общественных пространств; поддержку природных и культурных объектов, обеспечение безопасности в курортной зоне и т.п. [8]. По правовой природе сбор относился к неналоговым доходам, взимаемым с туристов за фактические дни проживания в коллективных средствах размещения (кроме дня заезда), при широком перечне льготных категорий [9, 10, 16].
С 1 января 2025 года вводится туристический налог (глава 33.1 НК РФ, Федеральный закон № 176-ФЗ от 12.07.2024). На практике это означает, что органы местного самоуправления получают новый инструмент, который можно применять на значительно более широком круге территорий.
Сопоставление элементов налогового механизма выявляет различия, важные для факторной модели. Объектом обложения курортным сбором был сам факт пребывания лица в курортной местности, а базой – число дней проживания, умноженное на фиксированную ставку (до 100 руб./сутки с человека). Объектом налога выступает деятельность по предоставлению мест для проживания, а налоговой базой – стоимость услуг размещения. Ставка туристического налога установлена в процентах (от 1 % в 2025 году до 5 % в 2029 году), но с обязательным минимальным порогом – не менее 100 руб./сутки за номер [9, 15, 14]. Механизм уплаты тоже изменился: налог является местным косвенным налогом [6] и включается в стоимость услуги размещения. Его платят организации и ИП, оказывающие услуги временного проживания, а не сами туристы.
Все это усложняет планирование для муниципалитетов, делает налог более чувствительным к рыночной конъюнктуре, привязывая зависимость доходов бюджета и к стоимости ночевки, и к загрузке номерного фонда.
Существует значительная разница территориального охвата: курортный сбор действует лишь в шести регионах, а туристический налог можно ввести почти повсюду. За счёт этого круг налогоплательщиков шире, а параметры взимания обязательно платежа могут значительно различаться [3, 13]. Отсюда возникает проблема сопоставимости фискальной результативности сбора и налога в региональном разрезе и оценки их способности финансировать инфраструктурные проекты.
С учетом этих особенностей были сформулированы ключевые исследовательские гипотезы. В работе анализируются факторы, от которых зависят объем и стабильность поступлений. Отдельное внимание уделено тому, как доходы связаны с размером туристического потока. При этом важно различать две модели: у курортного сбора ставка фиксированная, поэтому его величина в первую очередь определяется числом ночевок, а не стоимостью проживания. Туристический налог устроен иначе – он исчисляется в процентах. Значит, его поступления зависят не только от количества гостей, но и от структуры спроса и цен на размещение. Поэтому такие доходы более чувствительны к изменению ценовой политики гостиниц и различиям между туристическими сегментами [11].
Способ взимания платежа и порядок его расчета тоже напрямую отражаются на сумме, которая поступает в бюджет. При курортном сборе платить должны сами отдыхающие. У туристического налога другая схема: его перечисляют средства размещения, а налоговая база формируется исходя из цены услуг. Сдавать отчетность по нему нужно ежеквартально. Такая система переносит контроль с туристов на бизнес. Это может повлиять на прозрачность учета и, кроме того, подталкивать часть спроса в тень.
Ключевым фактором, определяющим объёмы поступлений, выступает уровень распространения льготного режима. В эксперименте с курортным сбором освобождение от платежа получали не только федеральные категории, например ветераны, инвалиды и пострадавшие от аварий, но и многие местные жители: студенты, собственники жилья и люди с низким доходом. У туристического налога перечень льготников заметно уже. Это расширяет круг тех, кто должен платить, но одновременно увеличивает нагрузку на отели и гостиницы, работающие за счет бюджета [7, 17].
Есть и ещё один важный аспект – территория, на которую распространяется инструмент [18]. Чем она больше, тем выше общий объём поступлений. Но вместе с этим растёт и разброс в бюджетных результатах между регионами, а иногда и внутри них. Где-то муниципалитеты получат ощутимую прибавку, а где-то практически ничего не изменится. Здесь решающую роль играют состав туристического потока, особенности размещения и ценовая политика.
Новизна исследования в том, что оно не ограничивается простым сопоставлением курортного сбора и туристического налога. Вместо этого предлагается модель детерминированной декомпозиции, которая показывает, как отдельные факторы влияют на доходы местных бюджетов. В отличие от прежних работ [9, 15, 17], где сравнение в основном сводилось к правовым нормам, здесь делается попытка выстроить числовые связи между бюджетными поступлениями и ключевыми параметрами туристического рынка – количеством туристов, числом ночёвок, долей категорий, подпадающих под платежи, а также фискальными условиями: ставками, налоговой базой, льготами и порядком взимания.
Для оценки этих зависимостей используются официальные статистические данные Росстата по туристской деятельности и отчётность Федеральной налоговой службы, включая данные о поступлениях по туристическому налогу и результатах эксперимента по курортному сбору. Это позволяет перейти от субъективных качественных оценок к объективным количественным моделям эффективности налоговых инструментов.
Цель исследования: выявить и количественно оценить факторы, определившие изменение объёма поступлений от туристического налога в 2025 году по сравнению с курортным сбором в 2024 году, с учётом межрегиональной дифференциации и специфики отдельных муниципальных образований.
Материалы и методы исследования
Источники данных и система показателей формируются так, чтобы отразить специфику правового режима курортного сбора и туристического налога и обеспечить их сопоставимость в рамках единой факторной модели. Это требует дополнения фискальной информации статистикой о туристических потоках и инфраструктуре размещения, поскольку без учёта численности размещённых и продолжительности пребывания сравнение поступлений по двум инструментам будет лишь описательным [9, 11, 12].
Фискальный блок данных включает:
• суммы поступлений курортного сбора по регионам-участникам эксперимента, ставку и период взимания (Краснодарский, Алтайский, Ставропольский края, Санкт-Петербург, федеральная территория «Сириус»);
• суммы туристического налога, по данным «Единого портала бюджетной системы Российской федерации».
Статистический блок формируется на основе официальных данных Росстата по туризму и индустрии гостеприимства и включает:
• численность размещённых в коллективных средствах размещения;
• число ночёвок в коллективных средствах размещения;
При анализе курортного сбора целесообразно использовать данные не весь период 2018–2024 гг., а только последний год его взимания. В 2024 году параметры сбора, то есть ставка, льготы и охват муниципалитетов, уже вышли на устойчивый уровень и были близки к той конфигурации, в которую потом трансформировали налог. К тому же поток туристов и состояние инфраструктуры за 2024 год лучше сравнивать с началом действия налога в 2025 году. Такой порядок приведет к снижению искажений за счет структурных сдвигов в отрасли.
Оценка эффективности сбора средств от курортных платежей и туристических налогов должна проводиться на уровне муниципальных образований, где формируются налоговые поступления и принимаются решения о введении таких сборов. Именно там возникают налоговые поступления и там же принимают решение, вводить такие сборы или нет. Поскольку налоговая база прямо завязана на места, где размещена туристическая инфраструктура, муниципальный уровень позволяет увидеть прямую связь между числом туристов, их ночёвками и итоговым финансовым результатом. Для местного уровня это особенно чувствительно, потому что именно здесь туристы, бизнес и органы власти сталкиваются друг с другом в реальной работе, а не на бумаге.
При рассмотрении данных на уровне муниципалитетов проще учесть и управленческие нюансы: сезонные колебания, льготы, разницу в ставках. В 2024 году они заметно отличались. В большинстве муниципалитетов Краснодарского края ставка была 30 рублей в сутки, в Сочи 50 рублей, а в Ставропольском крае и Санкт-Петербурге доходила до 100 рублей. В 2025 году максимальная ставка туристического налога составила 1%, при этом в некоторых регионах, например в Белокурихе, применялись сниженные тарифы, скажем 0,35%. Эти данные включены в модель, чтобы точнее увидеть, как изменение ставок влияет на объём поступлений.
Муниципальный разрез необходим и для того, чтобы понять, какие территории участвовали в эксперименте с курортным сбором, а потом перешли к налогу. Ведь из более чем двух тысяч муниципалитетов, где с 2025 года действует налог, только 44 ранее имели опыт взимания курортного сбора.
Все это в совокупности позволит сопоставить фискальный результат при переходе от курортного сбора к туристическому налогу в пределах одних и тех же муниципальных образований при близких параметрах потока, а не между несопоставимыми совокупностями.
Результаты исследования и их обсуждение
Модель курортного сбора, построенная в соответствии с действовавшим нормативным регулированием, исходит из того, что объём поступлений определяется тремя параметрами: ставкой сбора, числом плательщиков и продолжительностью их пребывания на курортной территории. Такая спецификация отражает природу сбора как платежа с физических лиц за каждые сутки фактического проживания (за исключением дня заезда) и в агрегированном виде для региона позволяет представить сумму поступлений следующим образом:
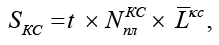
где SKC – сумма поступлений курортного сбора за анализируемый период, t – ставка курортного сбора в рублях за сутки проживания,  – число плательщиков,
 – средняя продолжительность отдыха одного плательщика в сутках.
Однако в представленной выше модели сложно выделить отдельное воздействие фискальных и отраслевых компонентов на объемы поступлений от курортного сбора, поскольку количество плательщиков и средняя длительность пребывания зависят одновременно от конъюнктуры туристического рынка – колебаний спроса, сезонных пиков, а также от правил начисления и уплаты: перечня льгот, соблюдения кассовой дисциплины и охвата объектов сбора. Чтобы разделить эти влияния, модель была адаптирована с использованием статистических показателей Росстата. В новом формате сбор представлен как произведение трех составляющих:
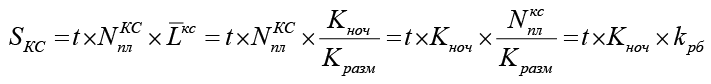 ,
где Кноч – число ночевок в коллективных средствах размещения за анализируемый период, Кразм – численность размещенных в коллективных средствах размещения за анализируемый период, kрб – коэффициент фактической реализации потенциальной базы курортного сбора.
Такой подход помогает разделить отраслевую и фискальную составляющие. Кноч здесь выступает как показатель масштаба и плотности туристического потока с учётом сезонности и структуры спроса, а kрб в целом отражает, как организационно-правовые условия – набор льгот, дисциплина взимания, охват объектов размещения – влияют на результативность сбора доходов.
В итоговой модели курортного сбора число ночевок Кноч стоит понимать как отраслевой показатель, а не как признак особенностей правового режима или того, как именно администрируется сбор. Это помогает развести влияние изменений в туризме и влияние фискальных параметров.
Коэффициент фактической реализации потенциальной базы курортного сбора kрб отражает, какая часть возможных поступлений, рассчитанных при взимании сбора со всех ночёвок по установленной ставке, в итоге действительно попадает в бюджет. По существу, это показатель того, насколько полно задействован потенциальный фискальный ресурс. На него влияют льготы, исключения, неполный учёт и другие особенности администрирования.
Информационная база модели опирается на три согласованных блока данных. Ставка сбора t фиксируется по муниципальным актам, действовавшим в завершающий год эксперимента (в соответствии с Федеральным законом № 214-ФЗ и региональными нормативно-правовыми актами), что обеспечивает юридическую однозначность и сопоставимость между территориями. Показатели Кноч и численности размещённых формируются на основе формы 1-КСР Росстата и соответствующих методических документов; они служат отраслевыми показателями и позволяют увязать динамику поступлений с развитием отрасли в унифицированной методологии. Информационную базу дополняют фактологические данные о поступлениях курортного сбора в бюджеты муниципальных образований, получаемые из бюджетной отчётности и материалов органов, ответственных за администрирование сбора. Коэффициент фактической реализации потенциальной базы kрб рассчитывается как отношение фактических поступлений курортного сбора SKC к произведению ставки t и общего числа ночёвок Кноч, то есть к теоретически возможному максимуму доходов при полном охвате базы.
Главное преимущество подхода заключается не просто в фиксации изменений доходов, а в возможности количественно оценить взаимосвязи между различными факторами: как бюджетные поступления зависят от турпотока, условий начисления и взимания курортного сбора.
В условиях трансформации курортного сбора в туристический налог итоговая модель детерминированной декомпозиции изменения фискального инструмента должна отражать различия в режиме взимания платежей по группам территорий. В рамках исследования целесообразно выделить:
• территории, на которых ранее взимался курортный сбор и с 2025 года введён туристический налог (территории-приемники);
• территории, на которых курортный сбор не применялся, но туристический налог введён впервые (новые территории).
Именно вторая группа территорий формирует фактор добавочного территориального охвата взимания туристического налога, расширяя географию налоговой базы по сравнению с экспериментом по курортному сбору.
На укрупнённом уровне совокупная сумма туристического налога T по анализируемому массиву территорий представляется в виде двухкомпонентной модели:
Т = Sнов + Sприем,
где Sнов – фактор добавочного территориального охвата взимания туристического налога по сравнению с экспериментом по курортному сбору (новые территории), Sприем – фискальный вклад территорий-приемников туристического налога.
Фактор добавочного территориального охвата взимания туристического налога Sнов интерпретируется как дополнительный вклад в совокупные поступления туристического налога, обусловленный включением в систему налогообложения тех субъектов и муниципальных образований, где курортный сбор ранее не взимался [5]. В количественном выражении он отражает объём туристического налога, сформированный на новых территориях, по которым отсутствует сопоставимая база курортного сбора для предшествующих периодов.
В отличие от неё, показатель Sприем учитывает поступления с территорий, которые сначала участвовали в эксперименте по курортному сбору, а затем перешли на туристический налог с 2025 года. Он отражает устойчивую часть доходов, которая формируется благодаря развитой инфраструктуре, налаженному администрированию и привычкам туристов.
Такое разделение помогает понять, за счёт чего растут доходы: из-за расширения географии налога или потому, что новые механизмы взимания работают лучше. Когда в систему заходят новые муниципалитеты, они сразу привносят свой вклад, а на уже участвующих территориях сборы меняются под влиянием развития инфраструктуры и роста турпотока. По каждой группе суммируются платежи для оценки их вклада в общие поступления.
В исследовании рассмотрено, как в 2025 году изменилась общая сумма поступлений от туристического налога по сравнению с поступлениями курортного сбора за 2024 год, то есть ΔТ. Результаты представлены в виде модели детерминированной декомпозиции, которая выявляет два основных источника роста доходов.
Первый источник – это территориальный фактор Sнов, связанный с расширением географии налогообложения. Он показывает, как в систему включаются новые муниципальные образования, которые раньше не участвовали в эксперименте с курортным сбором. По сути, этот компонент показывает, как рост налоговой базы ΔТ(Sнов) влияет на общий объём поступлений за счёт вовлечения новых территорий.
Второй источник – Sприем, который охватывает территории, где туристический налог пришёл на смену курортному сбору. В этих муниципалитетах сохраняется туристическая специализация и существующая инфраструктура, поэтому база для налоговых поступлений остаётся довольно устойчивой. Влияние этого фактора, в свою очередь, делится на две составляющие: отраслевую ΔТ(Кноч), то есть изменение числа ночёвок в коллективных средствах размещения за год, и остаточную составляющую ΔТ(ост).
Остаточный эффект ΔТ(ост) – это совокупное влияние всех институционально-фискальных факторов, которые отдельно в модели не были выделены: перехода с фиксированной ставки на процентную, минимального налога в 100 руб./сутки, стоимости размещения, структуры льгот, а также правил расчёта и взимания платежа. Поскольку данных по муниципалитетам недостаточно, вклад каждого из этих факторов отдельно посчитать нельзя. Поэтому остаточная часть показывает их общий итог, а не доказанное влияние какого-то одного фактора, в том числе улучшения администрирования.
Вклад этого фактора по территориям-приёмникам определяется через совокупное изменение перечисленных элементов модели за исключением отраслевой составляющей.
Таким образом при построении итоговой модели учтено, что курортный сбор и туристический налог имеют различные базу и круг плательщиков. Чтобы сравнение в общей декомпозиционной схеме было корректным, каждый ключевой отличительный признак вынесли в отдельный элемент модели. При этом стоимость проживания и минимальный налог в 100 руб./сутки не выделяли как отдельные переменные, а их суммарное влияние включили в остаточный, то есть институционально-фискальный, эффект; льготные категории учтены через коэффициент фактического охвата плательщиков курортного сбора, косвенно указывающий на масштаб льгот и качество администрирования; номеро-сутки включены в модель через показатель числа ночёвок в коллективных средствах размещения, выступающий отраслевым фактором декомпозиции; изменение реестрового охвата, то есть расширение числа плательщиков за счёт новых муниципалитетов, учли через территориальный фактор. Вместе с тем отдельно оценить вклад цены размещения, минимального налога и структуры льгот в остаточный эффект в настоящий момент невозможно в виду отсутствия соответствующих данных в разрезе муниципалитетов. Иными словами, остаточный эффект по своей сути является сложным и составным. Его нельзя считать подтверждённым результатом только улучшения администрирования или какого-либо другого отдельного фактора.
Оценку того, как разные факторы сказались на территориях-приёмниках, проводили, исходя из того, что в 2024 и 2025 годах коэффициент фактической реализации потенциальной базы курортного сбора kрб не меняется.
Такое допущение представляется приемлемым, поскольку за период завершения эксперимента и введения туристического налога не наблюдалось радикальных изменений в структуре размещения и правовом статусе основных категорий отдыхающих, а институциональные изменения касались прежде всего параметров налога, а не состава лиц, пользующихся курортной инфраструктурой. Это позволяет сосредоточить внимание на влиянии изменения налогового режима и географии его применения, абстрагируясь от краткосрочных колебаний доли плательщиков, обусловленных статистическими и учетными факторами.
В рамках исследования учитывалась специфическая ситуация, сложившаяся в муниципальном образовании город-курорт Анапа в результате разлива мазута и последовавшей экологической катастрофы конца 2024 года, приведшей к существенному ухудшению качества прибрежной акватории и резкому снижению туристической привлекательности территории [4]. В ответ на указанные обстоятельства органы местного самоуправления приняли решение об отмене взимания туристического налога на весь 2025 год [2] в целях поддержки курортной отрасли, несмотря на ранее значительные объёмы поступлений от курортного сбора, что обусловило отсутствие доходов от туристического налога в данном муниципальном образовании в 2025 году и сделало прямое сопоставление двух инструментов налогообложения по Анапе методологически некорректным. Влияние этого территориально-отраслевого шока рассматривается в совокупности с территориальным фактором расширения перечня муниципальных образований ΔТ(Sнов), вовлечённых в режим туристического налога, и в дальнейшем агрегируется в единый совокупный территориальный фактор ΔТ(Тер) влияния на формирование поступлений от туристического налога в 2025 году.
В таблице 1 представлены адаптированные исходные данные для детерминированной декомпозиции. В выборку попали только территории с сопоставимой статистической структурой. Так, например, Федеральная территория «Сириус» исключена из выборки, поскольку, по данным Росстата, детализированная информация о ночёвках и деятельности коллективных средств размещения по ней начала публиковаться лишь с отчётности за 2026 год, что не позволяет корректно сопоставить 2024–2025 годы. Кроме того, при расчётах учтены региональные особенности администрирования курортного сбора. В Санкт-Петербурге сбор действовал лишь с апреля 2024 года. В Краснодарском крае применён взвешенный подход к агрегации ставок и поступлений с учётом доли ночёвок по муниципалитетам, что позволило отразить реальную налоговую нагрузку и обеспечить сопоставимость с механизмом туристического налога.
В Алтайском крае единственная территория-приёмник туристического налога – город-курорт Белокуриха, где до 2025 года взимался курортный сбор, а с 1 января 2025 года введён туристический налог. Остальные муниципальные образования края, включая крупные города (Барнаул, Бийск, Рубцовск, Новоалтайск и др.), впервые ввели налог и рассматриваются в исследовании как новые территории, что отражает масштаб территориального охвата инструмента.
В Краснодарском крае к территориям-приёмникам относятся муниципальные образования, участвовавшие в эксперименте по курортному сбору: города-курорты Геленджик, Сочи, Горячий Ключ, город Новороссийск, а также отдельные поселения Туапсинского, Ейского и Мостовского районов. Туристический налог с 2025 года ввели и в ряде других муниципальных образований края, которые в эксперименте не участвовали. Это, например, город Краснодар, Темрюкское, Азовское, Апшеронское, Афипское и Белореченское поселения и другие. Все они вошли в группу новых территорий.
В Ставропольском крае к территориям-приёмникам отнесли города-курорты Кисловодск, Пятигорск, Ессентуки, Железноводск и Минераловодский городской округ. С 2025 года туристический налог появился и в других муниципальных образованиях края. По данным ФНС России, в 2025 году он действовал в 23 муниципальных образованиях, включая город Ставрополь, Георгиевский, Андроповский, Левокумский и другие округа, которые в исследовании тоже считаются новыми территориями.
Таблица 1
Детерминированная декомпозиция прироста поступлений от туристического налога по сравнению с курортным сбором в 2024–2025 гг. по регионам*
|
Регионы/ муниципальные образования |
Фактическая сумма платежа, подлежащего уплате, тыс. руб. |
Число ночевок |
Коэффициент реализации базы |
Оценочная сумма курортного сбора за 2025 год, тыс. руб. |
Влияние факторов |
|||
|
Туристический налог Курортный сбор |
Число ночевок |
Остаточный эффект |
Территориальные факторы |
Совокупное |
||||
|
2025 / 2024 |
2025 / 2024 |
2024 |
||||||
|
Т / SKC |
Кноч |
kрб |
ΔТ(Кноч) |
ΔТ(ост) |
ΔТ(Тер) |
ΔТ |
||
|
1. Алтайский край в т.ч.: |
228 928 / 52 200 |
|
|
51 345 |
-855 |
75 635 |
101 948 |
176 728 |
|
новые территории |
101 948 / 0 |
|
|
|
|
|
101 948 |
101 948 |
|
территории-приемники |
126 980 / 52 200 |
1 481 466 1 506 143 |
0,693 |
51 345 |
-855 |
75 635 |
|
74 780 |
|
2. Краснодарский край, в т.ч.: |
2 034 976 / 818 859 |
|
|
644261 |
-32 587 |
908 620 |
340 084 |
1216 117 |
|
новые территории |
482 095 / 0 |
|
|
|
|
|
482 095 |
482 095 |
|
территории-приемники, в т.ч.: |
1 552 881 / 818 859 |
37 131 505 44 196 839 |
|
644261 |
-32587 |
908620 |
-142 011 |
734 022 |
|
г. Анапа |
0 / 42 011 |
7 396 753 12 721 460 |
0,372 |
|
|
|
-142 011 |
-142011 |
|
г. Сочи |
1 067 518 / 537 335 |
18 089 651 18 854 716 |
0,570 |
515532 |
-21803 |
551 986 |
|
530 183 |
|
территории-приемники без г. Анапа, г. Сочи |
485 363 / 139 513 |
11 645 101 12 620 663 |
0,368 |
128729 |
-10784 |
356 634 |
|
345 850 |
|
3. Ставропольскийкрай, в т.ч.: |
725 178 / 643 600 |
|
|
662289 |
18 689 |
32 567 |
30 322 |
81 578 |
|
новые территории |
30 322 / 0 |
|
|
|
|
|
30 322 |
30 322 |
|
территории-приемники |
694 856 / 643 600 |
10 180 730 9 893 442 |
0,651 |
662289 |
18 689 |
32 567 |
51 256 |
|
|
4. Санкт-Петербург |
1 117 804 / 950 700 |
25 804 196 24 340 812 |
0,391 |
1007857 |
57 157 |
109 947 |
|
167 104 |
|
Итого, в т.ч.: |
4 106 886 / 2 465 359 |
|
|
2365752 |
42 404 |
1126 769 |
472 354 |
1641 527 |
|
Итого новые территории |
614 365 / 0 |
0 0 |
|
0 |
0 |
0 |
614 365 |
614 365 |
|
Итого территории-приемники |
3 492 521 / 2 465 359 |
74 597 897 79 937 236 |
|
2365752 |
42 404 |
1126 769 |
-142 011 |
1027 162 |
Примечание: составлено авторами на основе источников: https://budget.gov.ru/; https://rosstat.gov.ru/munstat
*Значения округлены до целых тысяч рублей; вследствие чего возможны расхождения в 1 тыс. руб. между суммой региональных показателей и итоговой строкой
Табличные расчёты показывают, что разница в объёме средств от туристического налога в 2025 году по сравнению с курортным сбором 2024 года связана прежде всего с институциональными причинами, а не с отраслевой картиной. Главный источник прироста на территориях-приёмниках связан с общей перенастройкой налогового режима: введением процентной ставки от стоимости проживания с минимальным порогом, сокращением льгот и другими элементами новой фискальной схемы. Поскольку в модели эти изменения не были разделены по отдельности, их совместное влияние показано как остаточный эффект. При этом его нельзя считать воздействием какого-то одного конкретного изменения, в том числе улучшения администрирования.
Расширение территории, на которой теперь взимается налог, заметно увеличило поступления в бюджет. Введение налога на новых муниципальных территориях принесло дополнительные 614,365 млн руб. Отдельную роль сыграл город-курорт Анапа: в отличие от эффекта новых территорий, его вклад в общую сумму собранных средств оказался отрицательным. И если поступления от туристического налога на новых территориях можно отнести к территориально-фискальному фактору, то недобор ресурсов из-за экологической катастрофы, пожалуй, точнее назвать территориально-отраслевым. В итоге чистый территориальный результат с учетом Анапы составил 472,354 млн руб.
Региональная специфика как проявления влияния факторов, так и совокупной динамики поступлений существенно различается: в Алтайском крае поступления выросли более, чем в четыре раза, почти в два с половиной раза в Краснодарском крае и совсем скромный рост наблюдается в остальных рассматриваемых регионах. Еще большую вариативность демонстрируют причины произошедших изменений. Так в Алтайском крае наибольший положительный эффект оказал территориальный фактор (101,948 млн руб., что составляет более 57% прироста), в Краснодарском – остаточный (908,620 млн руб. прироста), а в Ставрополье и Санкт-Петербурге влияние всех выделенных факторов оказалось практически равнозначным.
Кроме того, различное влияние на совокупную сумму сборов оказали и отраслевые изменения, произошедшие за анализируемый период. В Санкт-Петербурге и Ставропольском крае туристическая отрасль укрепилась, что положительно сказалось на сумме собранного туристического налога по сравнению с курортным сбором. В то же время в Алтайском и Краснодарском краях отраслевой фактор оказал отрицательное влияние на общие показатели. При этом наибольший отрицательный отраслевой вклад в Краснодарском крае связан не с сокращением туристического потока, а с сокращением взимания налога на территории Анапы.
В целом на рассмотренных территориях рекомендуется продолжить взимание туристического налога. При этом в Алтайском крае необходимо рассмотреть вопрос о целесообразности расширения налоговой базы за счет новых туристических направлений, а также установить дифференцированный подход к установлению ставок и контролю за полнотой взимания налога. Для Краснодарского края приоритетна оптимизация работы с операторами размещения, а также осторожный подход к взиманию налога на территории города Анапы, заключающийся, например, в применении пониженных ставок. В Ставропольском крае и Санкт-Петербурге следует сохранить действующий сбалансированный подход, совершенствуя систему льгот и мониторинг эффективности ставок.
Результаты анализа позволяют обоснованно расширить рекомендации по установлению и взиманию туристического налога на территории, не включенные в рамки данного исследования. Так как фискальный эффект расширения территориального охвата ограничен и существенно уступает по масштабу институциональному эффекту, то основной задачей должно стать обеспечение полноты уплаты налога. Достижению этой цели будут способствовать повышение контроля за полнотой и достоверностью регистрации налогоплательщиков в реестре средств коллективного размещения и их интеграция с базами ФНС, например, на базе электронной системы АИС «Налог-4».
В целях противодействия снижению потенциальной налоговой базы разработать меры по снижению доли наличных расчетов при оплате туристических мест проживания. В тоже время на территориях с высоким фискальным потенциалом, таких как Краснодарский, Ставропольский край, на начальных этапах введения налога более рациональной будет умеренная стратегия наращивания налогового бремени – от 1% в 2025 году к 5% в 2029 году, – сопровождаемая усилением контроля за полнотой учёта налоговой базы.
Важно отметить, что эти рекомендации в первую очередь носят качественный характер. Они основаны на толковании результатов декомпозиции и их сравнении с нормативной базой и действующей практикой администрирования. При этом точный расчет вклада отдельных мер, например введения пониженных ставок или минимального налога как переходного механизма, в эту модель не заложен и требует дополнительных данных и дальнейших исследований.
Ещё одно важное направление региональной политики должно быть связано с защитой муниципальных бюджетов от рисков, которые возникают из-за временной отмены налога в кризисные периоды, как это случилось в Анапе. Тут возможны целевые трансферты из бюджета или создание региональных резервных фондов для поддержки курортных зон. Это поможет сохранить устойчивость туристической отрасли при внешних потрясениях.
Органам местного самоуправления рекомендуется опираться на федерально установленный перечень льготных категорий как на базовый, воздерживаясь от чрезмерного расширения местных льгот без оценки их влияния на доходы бюджета.
Для муниципалитетов, которые не участвовали в эксперименте, самым разумным выглядит поэтапное введение налога с тщательным мониторингом фактической базы в первые годы. И отдельно надо следить за ставками и льготами, потому что доходность новых территорий ниже, чем в привычных курортных зонах.
Основной упор должен быть сделан не на резкое увеличение налогового бремени, а на постепенную легализацию сектора и развитие инфраструктуры.
Заключение
Проведенный анализ показал, что фискальный эффект перехода от сбора к налогу обусловлен преимущественно институциональными факторами. Общий прирост поступлений составил 1 641,527 млн руб., и 68,6% этой суммы, то есть 1 126,769 млн руб., приходится на остаточный эффект, объединяющий влияние перехода к процентной ставке с минимальным порогом, изменения цены размещения, сокращения льгот и прочих невыделенных факторов. Раздельный количественный вклад каждого из них требует дальнейшего исследования. Вклад новых территорий составил более 37% прироста, то есть 614,365 млн руб. Чистый территориальный результат с учетом Анапы составил 472,354 млн. руб., что говорит о существенной отдаче от новых муниципальных образований. Отраслевые факторы сыграли заметно меньшую роль. Рост ночёвок принёс только 42 404 тыс. руб., а местами этот показатель вообще снижался.
Существенная часть прироста, пришедшаяся на остаточный институционально-фискальный эффект, говорит о том, что главный вклад в фискальный результат внесла совокупная трансформация налогового режима. Но свести этот эффект к одному фактору нельзя: он отражает совместное действие изменения ставки, цены размещения, минимального налога, системы льгот, переноса обязанности по уплате на операторов и других неразделённых причин, а не подтверждённое влияние какого-то одного из них. Точный количественный вклад каждого из этих факторов требует дальнейшего исследования при наличии соответствующих статистических данных.
Анализ выявил значительные межрегиональные различия. В Алтайском крае рост обеспечило территориальное расширение. В Краснодарском крае решающими оказались институциональные изменения. Ставропольский край и Санкт-Петербург показали самый ровный вклад всех компонентов.
В целом сборы выросли примерно в 1,67 раза с 2 465,359 млн руб. до 4 106,886 млн руб., и это подтверждает фискальную эффективность замены курортного сбора на туристический налог. Однако основой этого роста стало не столько естественное развитие отрасли, сколько изменение административных механизмов.
Исследование ещё раз показывает, что статистическое наблюдение по форме 1-КСР нужно унифицировать, включая территорию «Сириус». Также необходим постоянный мониторинг роста налоговой ставки с учетом ценовой эластичности спроса на услуги размещения.
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://vaael.ru/article/view?id=4562 (дата обращения: 22.10.2026).
DOI: https://doi.org/10.17513/vaael.4562